政治家はなぜ相続税ゼロ?世襲議員が巨額資産を無税で継げるカラクリ
親から子へ家や預貯金を相続するとき、一般の国民には最高55%という重い相続税が容赦なく課されます。汗水たらして築いた財産を次の世代へ渡すだけでも多額の納税が求められる一方で、国会議員をはじめとする政治家の一族が、数億円から数十億円規模ともいわれる政治資金を「1円の相続税も払わずに」丸ごと引き継いでいる実態をご存じでしょうか。
選挙のたびに繰り返される「政治改革」の叫びをよそに、世襲議員が圧倒的な資金力を維持し続けられる背景には、現行法の盲点を突いた精巧なシステムが存在します。なぜ政治家の資産承継は非課税のまま放置されているのか、その法的なカラクリと問題の本質を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:政治資金は個人ではなく「政治団体」の所有物として扱われるため、代表者を親から子へ変更するだけで相続税・贈与税が一切かからない。
- 要点2:政治資金規正法と税法の隙間を利用した「後援会・資金管理団体の無税承継」が、世襲議員の強固な「地盤・看板・鞄」を温存させる最大の要因になっている。
- 要点3:世論の強い批判を受けて法改正の議論が進むものの、当事者である国会議員たちの抵抗が根強く、抜本的な課税化や世襲制限へのハードルは依然として高い。
【驚きの実態】政治家は相続税を払わない?世襲マネーが非課税になる仕組み
「政治家は相続税を払っていない」という噂は、都市伝説ではなく制度上の紛れもない事実です。もちろん、政治家個人名義の自宅やプライベートな預金、株式などを親から相続する際には、一般国民とまったく同じ相続税率が適用されます。しかし、問題視されているのは、政治活動のために集められた莫大な政治資金そのものの引き継ぎです。
国税庁の見解および現行の税法上、相続税や贈与税は「個人から個人への財産の移転」に対して課されるものと定められています。一方、政治家が集めた寄付金や政党交付金は、政治家個人の資産ではなく政治資金管理団体や後援会などの「政治団体」に帰属する財産という扱いを受けます。
つまり、親である現職議員が引退や死去を迎えた際、その政治団体の代表者名義を子息や親族に変更する手続きを行うだけで、団体が保有する数千万〜数億円もの残余資金がそのまま次の世代へスライドします。法的に「個人間の財産移転」が発生していないため、国税庁も相続税を課税できないという論理がまかり通っているのです。
「地盤・看板・鞄」を丸ごと無税承継|政治資金管理団体を使った合法的抜け道
選挙に勝つための3要素として知られる「地盤(後援会組織)」「看板(知名度)」「鞄(資金力)」。世襲議員が選挙で圧倒的な強さを誇る背景には、これらを丸ごと無税で受け継ぐ合法的な抜け道が存在します。
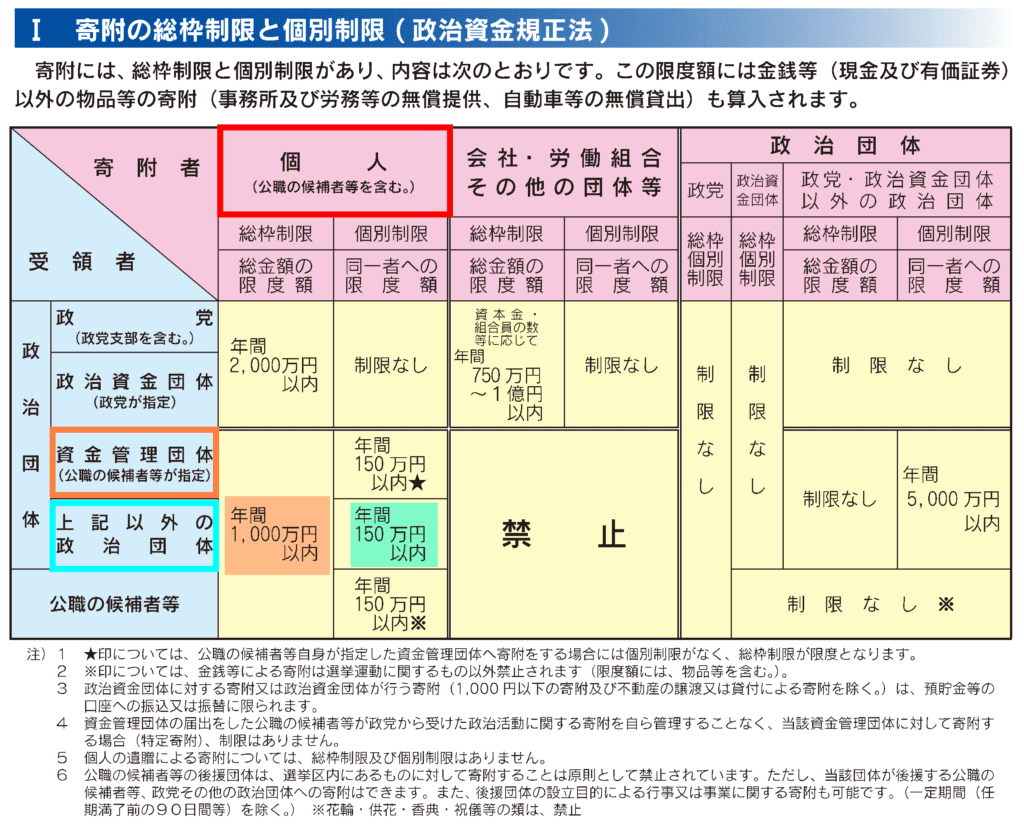
政治資金規正法では、政治家が指定できる政治資金管理団体は1人につき1団体と規定されています。しかし、政治団体そのものの設立数に厳格な上限はなく、親の現職議員が複数の政治団体や関連後援会に資金を分散して保有しているケースが珍しくありません。後継者となる子息は、親の引退に合わせてこれらの団体の代表ポストを順次引き継ぎます。
このプロセスにおいて、後援会の名簿や事務所の設備、さらには蓄積された政治資金に至るまで、一切の贈与税・相続税を引かれることなく手に入ります。一般企業でいえば、非上場企業の自社株承継に際して多額の納税資金が必要になるのに対し、政治団体という器を使うことで、事実上の「無税の家業承継」が完了してしまうわけです。
一般国民との不公平感|最高税率55%の相続税と政治家の特権格差
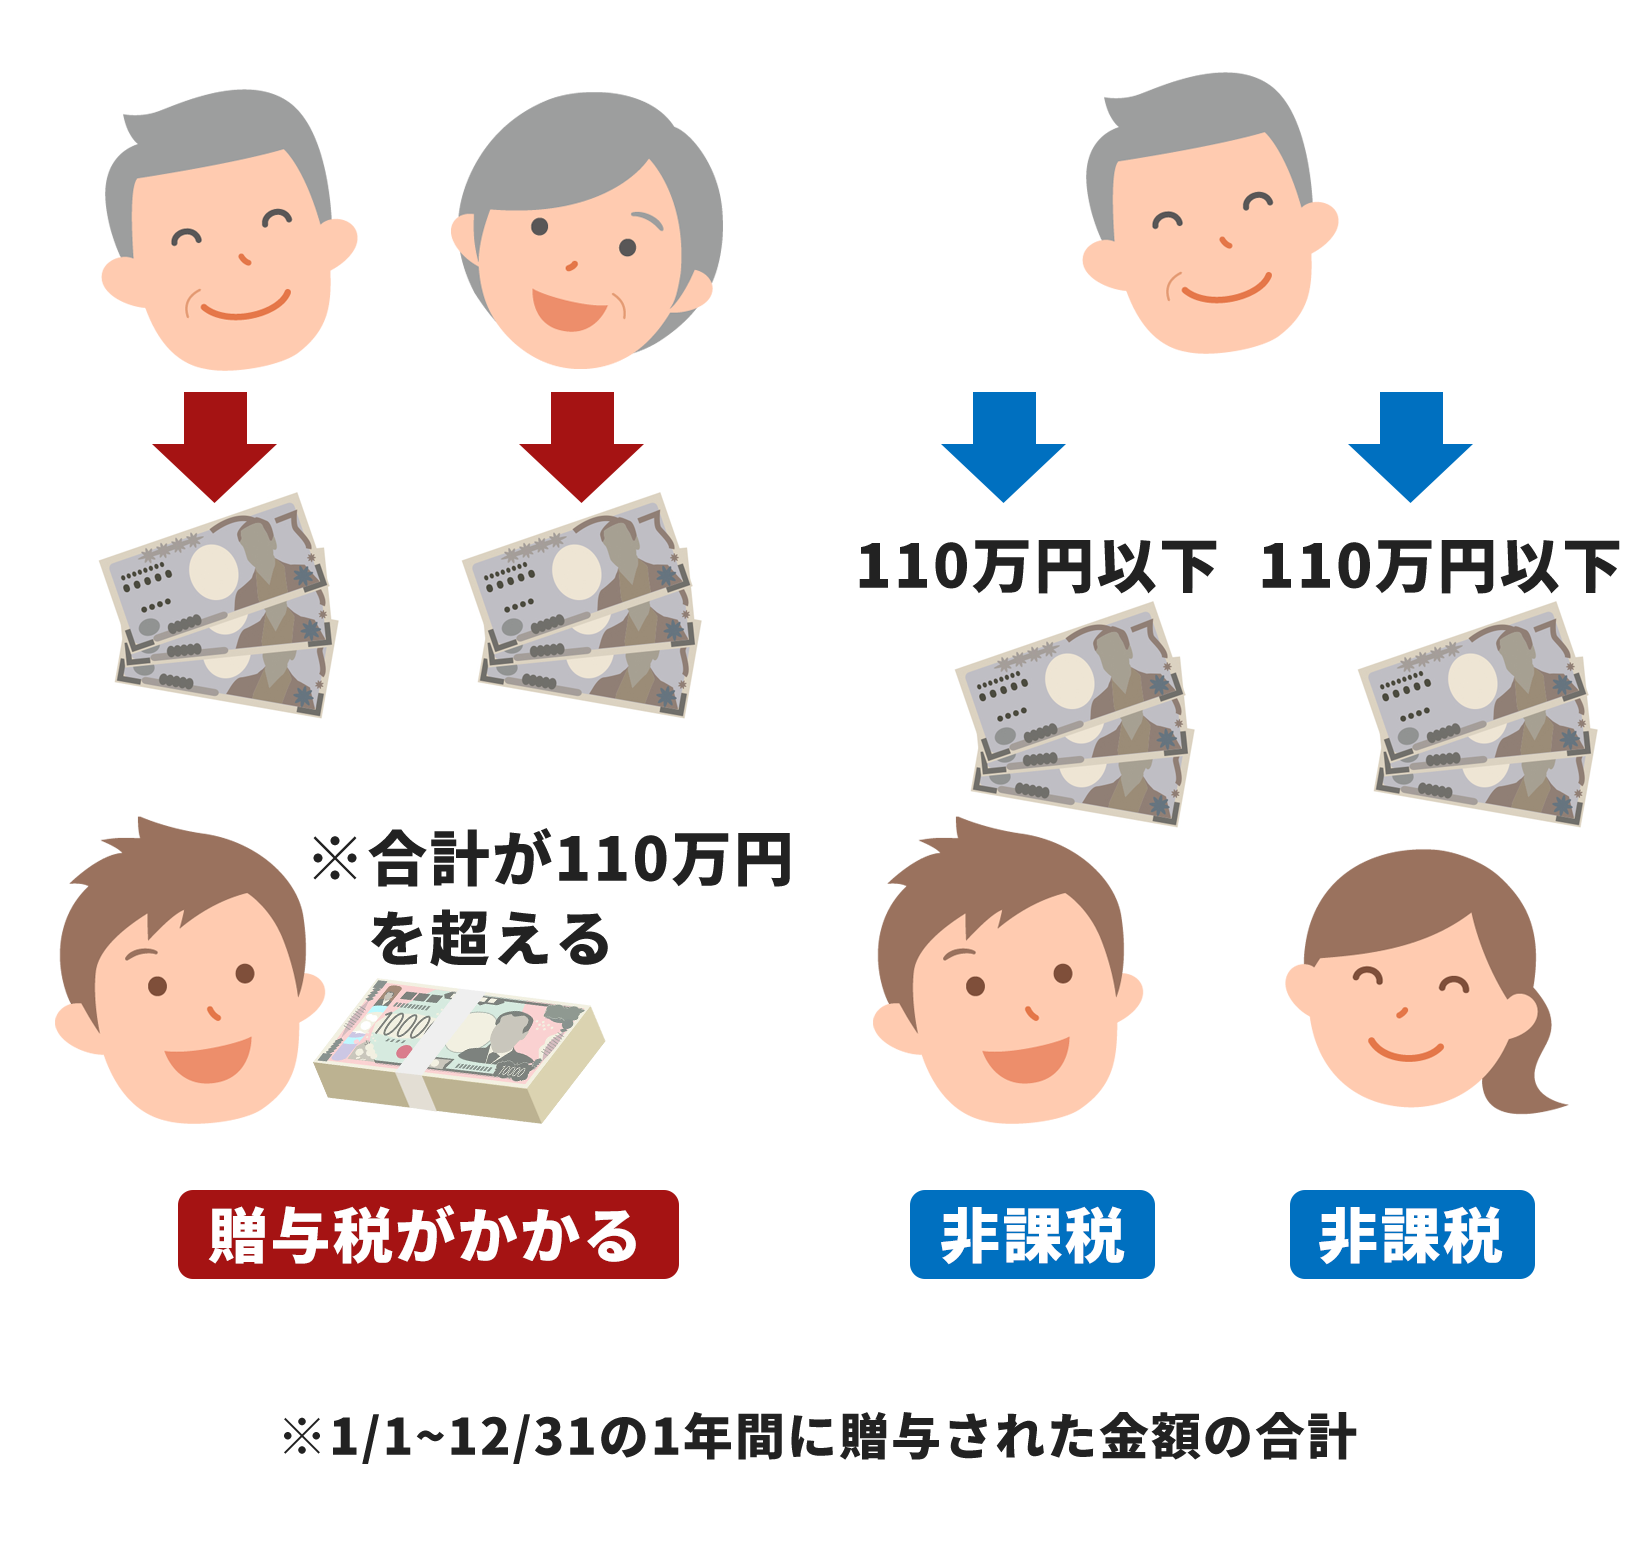
この仕組みに対して国民の不満が爆発するのは当然といえます。一般家庭であれば、親が何十年も働き、すでに所得税を引かれた後の預貯金や実家を相続するだけで、基礎控除を超える分について10%から最高55%の相続税を納めなければなりません。
中小企業の経営者が事業を息子に継がせようとする際にも、事業承継税制などの特例措置はあるものの、雇用維持などの厳しい要件をクリアしなければ巨額の税金が課されます。対照的に、政治家は支援者や企業から集めた政治献金や、原資が税金である政党交付金をもとに蓄えた資金を、何ら税負担を伴わずに次代へ引き渡すことが可能です。
国会議員に義務付けられている資産公開制度においても、公開対象となるのは議員「個人」の資産に限られており、政治団体が保有する土地や建物、有価証券、口座残高は資産公開の対象外となっています。結果として、表向きの個人資産は質素に見えながら、団体の金庫には莫大な資産を抱えたまま世襲を繰り返す特権構造が固定化しています。
なぜこれまで法改正されなかったのか?政治資金規正法をめぐる与野党の攻防
政治家の世襲批判が高まるたびに、国会では政治資金管理団体の承継に課税すべきだという法改正の議論が浮上してきました。それにもかかわらず、抜本的な制度改正が見送られ続けてきた最大の理由は、立法権を持つ国会議員自身に世襲議員が多数含まれている点にあります。
政治家側が主張する非課税の理由は、主に「政治資金は個人の蓄財ではなく、公的な政治活動のために預かっているお金である」という建前です。「代表者が交代しても活動目的は変わらないため、課税になじまない」という論理が長年盾にされてきました。
しかし、実態を見れば、引き継がれた資金が次の選挙戦の軍資金として使われ、世襲候補が新人候補に対して圧倒的に有利なスタートを切る原動力となっています。野党の一部や有識者からは、以下のような具体的な改革案が提示されています。
- 親族への政治団体引き継ぎ時における残余資金への課税(みなし贈与・相続課税)
- 代表者交代時の残余政治資金の国庫返納の義務付け
- 同一選挙区からの親族連続出馬を制限する世襲制限法の制定
利害が直結する与野党の世襲議員たちの抵抗は根強く、「政治活動の自由」という大義名分のもと、決定的なメスが入らないまま議論の先送りが続いています。
【今後の焦点】世襲制限と政治資金の透明化に向けたチェックポイント
国民の政治不信が極限に達するなか、政治資金の世襲問題はもはや放置できない喫緊の課題となっています。政治の公正さを取り戻すために、有権者が注視すべきポイントは以下の通りです。
第一に、政治団体の解散時および代表変更時における残余資金の国庫返納ルールの法制化です。引退する議員の政治資金を一度国庫に戻し、後継候補はゼロから資金集めを行う仕組みを整えれば、スタートラインの不平等は大きく是正されます。
第二に、政治団体が保有するすべての不動産や金融資産の完全な情報公開です。デジタル化とオンライン収支報告書の標準化を進め、政治資金の私的流用や隠し財産化を許さない監視環境の構築が急務となっています。有権者が選挙で世襲候補の資金源や承継の実態を厳しく見極める姿勢が、制度改革を後押しする最大の圧力となります。
【政治家 相続税】に関するよくある質問(FAQ)
Q1:政治家の親から現金を直接受け取った場合も非課税になりますか?
A1:いいえ。政治家であっても、親個人の預貯金から子個人の口座へ直接お金を渡した場合は、一般国民と同様に贈与税や相続税の課税対象になります。非課税になるのは、あくまで「政治団体」の代表者変更を通じて団体名義の資金を引き継ぐ場合です。
Q2:政治資金で買った不動産を世襲することはできますか?
A2:政治団体名義で購入した事務所用不動産などは、団体の代表者を親から子へ変更することで、登記上の団体所有のまま無税で使い続けることが可能です。個人名義への変更には税金がかかりますが、団体の資産として保持し続ける限り実質的な承継が成立します。
Q3:なぜ国税庁は政治団体の引き継ぎに課税できないのですか?
A3:現行の税法では、課税対象が「自然人(個人)」または「営利法人」を前提として設計されているためです。政治団体は「人格のない社団等」に分類され、収益事業を行わない限り内部の代表者交代に対して贈与税・相続税を課す法的な根拠規定が存在しないことが理由です。
まとめ:世襲政治の歪みを正すために今求められる透明性
一般国民には厳しい税負担を求めながら、政治家自らは法制度の抜け道を利用して巨額の政治資金を無税で代々引き継ぐ構図は、税の公平性を著しく損なうものです。この特権的なマネーリレーこそが、世襲議員を温存し、志ある多様な新人候補の参入を阻む最大の障壁となっています。
政治資金は本来、国民の付託と支援によって集められた公の性格を持つお金です。政治家の「家業化」に終止符を打ち、真に公平な政治を実現するためにも、政治団体の承継に対する課税ルールの整備や残余資金の返納義務化に向けた議論を、有権者全体で監視し続ける必要があります。 (出典: 政治家 相続税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
