奨学金は自己破産で帳消しになる?親への影響と免責の条件【2026年最新】
大学進学者の約半数が利用しているとされる奨学金ですが、社会に出てからの収入減や物価高、予期せぬ病気などを理由に、毎月の返還が重い負担となって破綻寸前に追い込まれるケースが後を絶ちません。手元の資金が底をつき、法的な債務整理として「自己破産」を選択肢に入れる人も増えています。
奨学金は自己破産の手続きを行うことで法的に返還義務が免除(帳消し)される借金の一種です。しかし、一般的なカードローンやクレジットカードのキャッシングとは異なり、「保証人の有無」によって家族を巻き込む連鎖破産の引き金になりかねないという特有の落とし穴が存在します。後悔しないための知識と具体的な回避策をわかりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:奨学金は自己破産で免責許可が下りれば返還義務が帳消しになるが、人的保証の場合は親や親族に一括請求が移行する。
- 要点2:機関保証を利用していれば親族への請求リスクはないものの、信用情報機関(CIC・JICC等)に登録されるなどの明確なデメリットがある。
- 要点3:破産を決断する前に、日本学生支援機構(JASSO)の「減額返還」や「返還期限猶予」、奨学金を除外できる「任意整理」の検討が不可欠である。
【法的根拠】奨学金は自己破産で帳消しになる?免責の仕組み
独立行政法人日本学生支援機構(JASSO)をはじめとする奨学金は、法的には「金銭消費貸借契約」に基づく借入金です。国や公的機関が関わる制度であるため「国の借金だから破産しても免除されないのではないか」と誤解されがちですが、税金や健康保険料などの非免責債権とは異なり、自己破産による免責の対象となります。
裁判所に自己破産を申し立て、裁判官から「免責許可決定」が下りて確定すれば、残っている奨学金の返還義務は法律上消滅します。元金はもちろんのこと、それまでに加算された利息や延滞金も含めて支払う必要がなくなります。
ただし、自己破産は単に書類を提出すれば完了するものではありません。裁判所が本人の財産状況や借金の経緯を厳格に審査し、最終的に「免責」を認めるかどうかの司法判断を下すプロセスが必要です。
【最大の罠】人的保証の場合は親や連帯保証人に支払い義務が移る
奨学金の自己破産を検討するうえで、最も警戒しなければならないのが「連帯保証人・保証人への影響」です。借入時に設定した保証制度がどちらのタイプであるかによって、周囲に及ぶ影響は180度異なります。
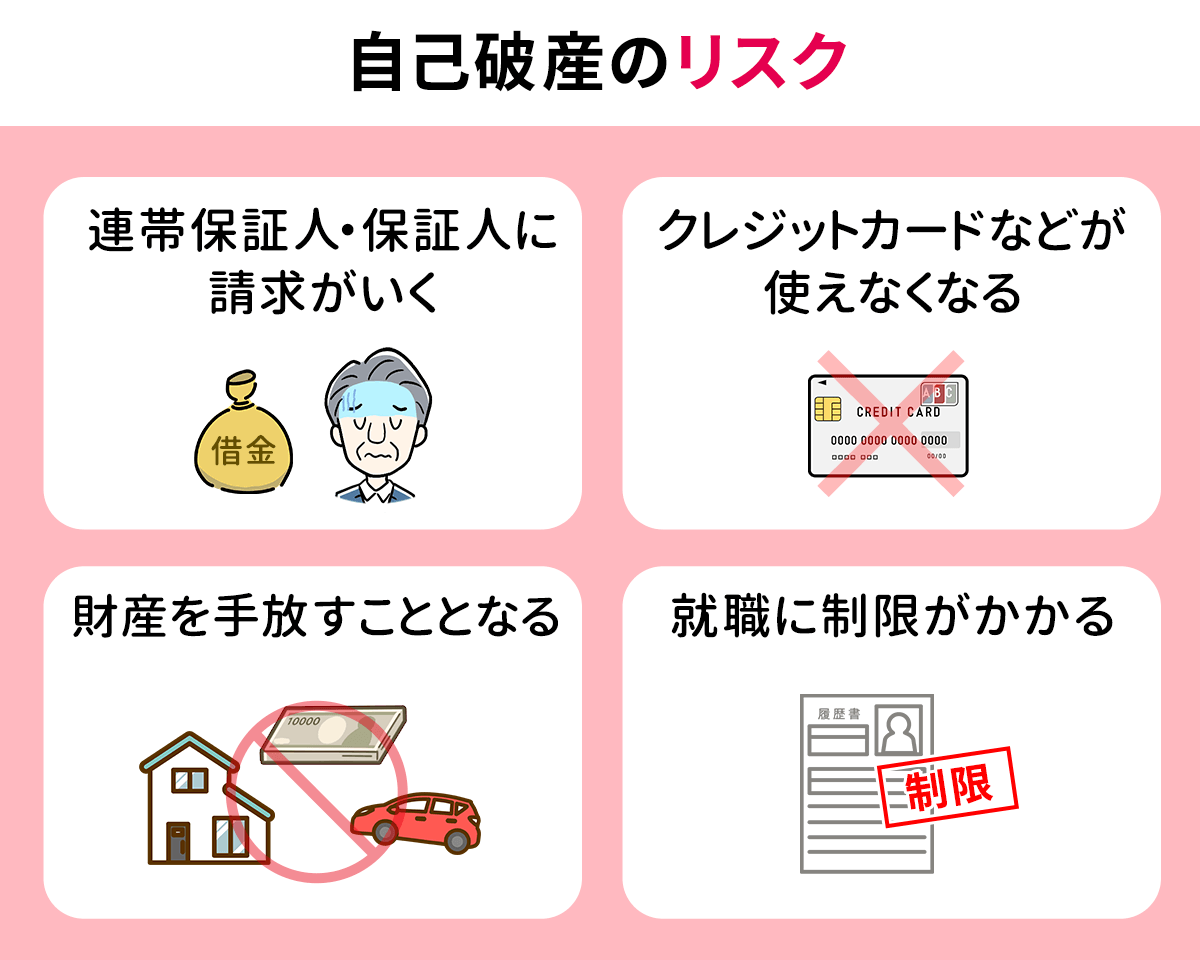
親や親族が連帯保証人になっている「人的保証」の場合、主債務者(本人)が自己破産して免責を受けても、連帯保証人や保証人の支払い義務は一切消えません。本人の免責が確定した瞬間、日本学生支援機構や債権回収会社から連帯保証人(主に親)に対し、残額の一括請求が届くことになります。
親が高齢で年金生活を送っていたり、まとまった預貯金がなかったりする場合、親までもが支払不能に陥り、「親子の連鎖破産」に発展する深刻なトラブルが多発しています。親族を保証人に立てている場合は、破産手続きを進める前に必ず家族へ状況を打ち明け、弁護士を交えて対策を協議しなければなりません。
一方で、毎月の保証料を支払って保証機関を立てる「機関保証」を選択していた場合は状況が異なります。本人が自己破産すると、保証機関がJASSOへ代位弁済を行い、その後に発生する求償権(立替金を請求する権利)も自己破産によって免責されます。この場合、親や親族へ督促や請求がいくことは法的にありません。
知っておくべき自己破産のデメリットと「ブラックリスト」の実態
奨学金を含む借金がすべて帳消しになる自己破産ですが、生活再建に向けた強力な手続きである反面、相応のペナルティも伴います。安易な決断を下す前に、以下のデメリットを正確に把握しておく必要があります。
最大の影響は、信用情報機関への事故情報登録(いわゆるブラックリスト入り)です。日本学生支援機構は全国銀行個人信用情報センター(KSC)に加盟しているほか、一般的な金融事故情報はCICやJICCといった信用情報機関の間でも共有されます。
免責決定からおおむね5年〜7年程度は、以下のような制約を受けることになります。
- クレジットカードの新規発行や既存カードの更新・利用ができなくなる
- 住宅ローン、マイカーローン、教育ローンなどの各種融資が組めなくなる
- スマートフォンの本体代金分割払いが審査落ちする
- 信販会社が保証会社となっている賃貸住宅の入居審査に通りにくくなる
また、破産手続きの開始決定から免責確定までの数か月間は、弁護士、税理士、警備員、保険外交員など、一部の資格や職業に就くことが制限されます。さらに、一定以上の価値がある財産(持ち家、査定額20万円以上の自動車、一定額以上の預貯金や生命保険の解約返戻金など)は処分・換価され、債権者への配当に充てられます。
裁判所から免責許可が下りない?「免責不許可事由」の注意点
自己破産を申し立てても、破産法で定められた「免責不許可事由」に該当すると、借金の免除が認められない恐れがあります。奨学金そのものは学費や生活費のために借りた正当な債務ですが、破綻に至るプロセスに問題がある場合は注意が必要です。
代表的な免責不許可事由には以下のようなケースが挙げられます。
- 競馬、競輪、パチンコ、オンラインカジノなどのギャンブルによる過度な浪費
- FXや仮想通貨(暗号資産)、株式の信用取引による多額の損失
- 破産直前に特定の債権者(親族や友人など)だけに優先して借金を返済する「偏頗弁済(へんぱべんさい)」
- 財産を隠す目的で他人の口座に預金を移したり、名義変更を行ったりする行為
- 裁判所や破産管財人に対して嘘の説明をしたり、書類を偽造したりする行為
ただし、免責不許可事由に形式上該当していても、深く反省しており生活の再建が見込めると裁判所が判断すれば、裁判官の裁量で免責を認める「裁量免責」が適用されるケースがほとんどです。過去に不適切な借金や浪費があったとしても、隠さずに弁護士へ事実を正直に伝える姿勢が何よりも求められます。
破産を回避する選択肢|JASSOの救済措置と他の債務整理
「毎月の返還が苦しい=即・自己破産」と短絡的に考える必要はありません。特に日本学生支援機構の奨学金には、利用者の経済困窮を想定した公的なセーフティネットが用意されています。法的整理に踏み切る前に、まずは救済措置の適用条件を確認してください。
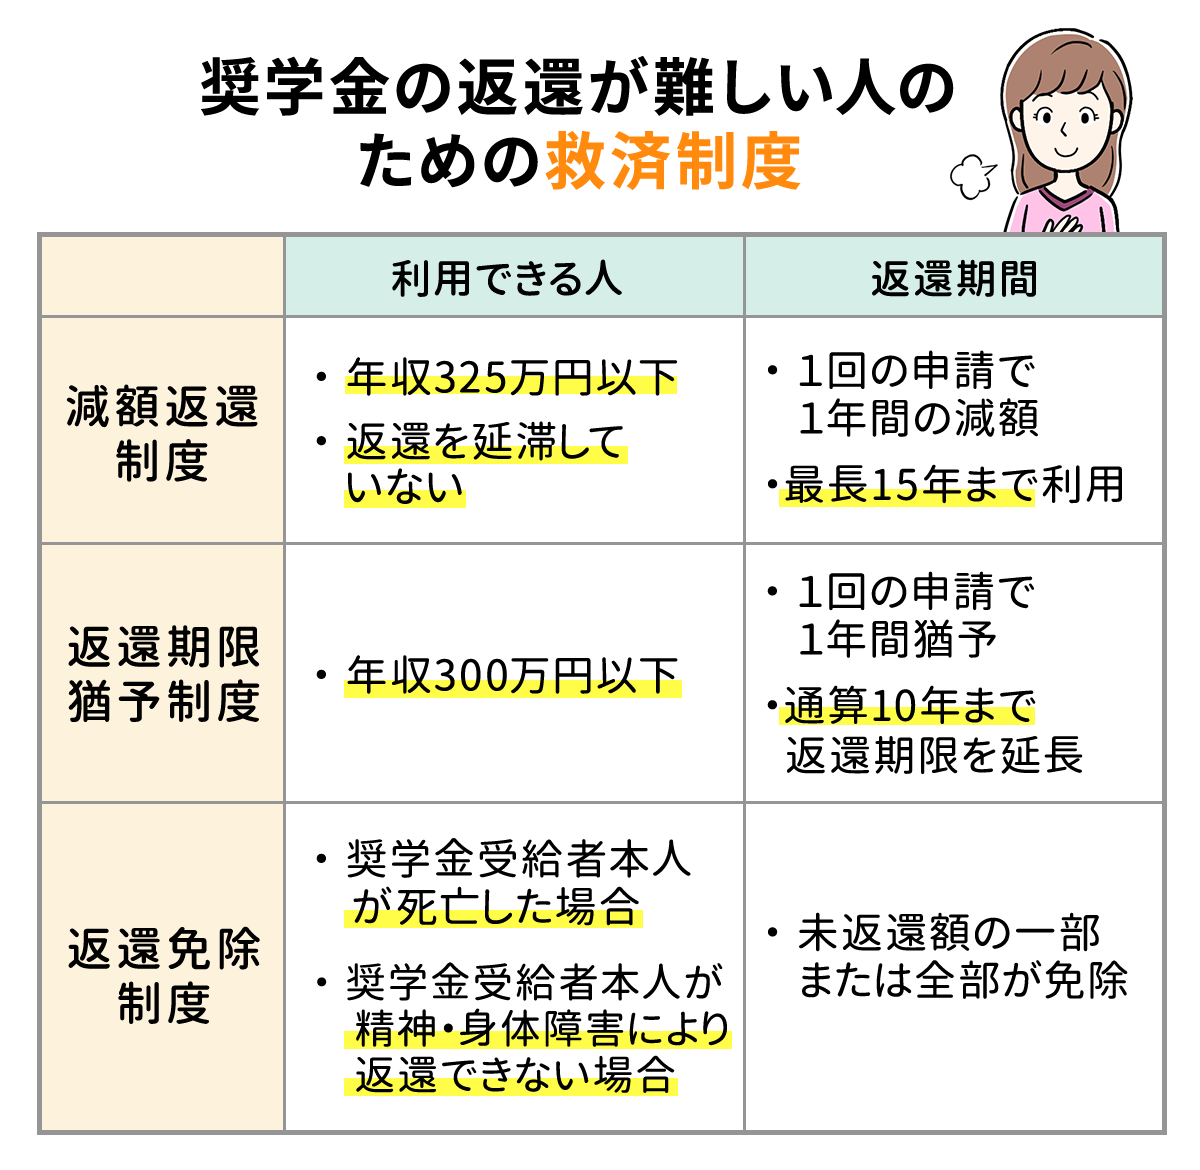
1. 日本学生支援機構(JASSO)の返還救済制度
JASSOには、経済的な理由や病気等で返還が困難になった利用者を対象とした公式な救済制度が存在します。
- 減額返還制度:毎月の返還額を「2分の1」または「3分の1」に減額し、返還期間を延長する制度(最長15年=180か月まで延長可能)。
- 返還期限猶予:失職、収入の大幅減少、病気などの事情がある場合、返還を一時的にストップ(先送り)できる制度(通算10年まで申請可能)。
- 返還免除制度:本人が死亡した場合や、精神・身体の障害によって労働能力を喪失・著しく制限された場合に、残額の全額または一部が免除される制度。
いずれの制度も「延滞が長期化して裁判所から督促状が届く前」に申請するのが鉄則です。JASSOの公式サイトから「返還期限猶予願」などの必要書類をダウンロードし、収入証明書を添えて提出することで審査を受けられます。
2. 奨学金以外の借金を整理する「任意整理」
奨学金だけでなく、消費者金融やクレジットカードのリボ払いなど複数の借金を抱えている場合は、「任意整理」が極めて有効な選択肢になります。
任意整理は、裁判所を通さずに弁護士が債権者と直接交渉し、将来利息のカットや返済スケジュールの再編(3〜5年の分割払い)を目指す手続きです。最大の特徴は「整理する借金を自由に選べる」点にあります。
親が連帯保証人になっている奨学金はそのまま支払い続け、高金利なカードローンやクレジットカードだけを任意整理の対象から外すことで、親に一切の迷惑をかけずに全体の毎月返済額を大幅に圧縮することが可能です。
3. 借金を大幅に圧縮する「個人再生」
住宅ローンを抱えており自宅を手放したくない場合や、借金の総額が大きすぎて任意整理では対応しきれない場合は、裁判所を通じて借金を原則5分の1程度に減額する「個人再生」という手続きもあります。
ただし、個人再生はすべての債権者を平等に扱わなければならない法的な決まり(債権者平等の原則)があるため、奨学金も減額対象に含まれます。その結果、減額された残りの部分について連帯保証人(親)へ請求が行くことになるため、人的保証を利用している場合は自己破産と同様の注意が必要です。
【放置厳禁】裁判所から督促・一括請求が届く前の正しい対処手順
奨学金の返還を長期間滞納したまま放置すると、事態は急速に悪化します。滞納が始まってから法的手続きに至るまでの流れを理解し、手遅れになる前に行動を起こすことが肝要です。
滞納が始まると、以下のように段階を踏んで回収手続きが進みます。
- 滞納1〜2か月:JASSOから電話や文書による督促状が届く。年利相当の延滞金が発生し始める。
- 滞納3か月:個人信用情報機関に延滞情報(ブラックリスト)が登録される。
- 滞納4〜5か月:債権回収会社(サービサー)に督促業務が委託され、本格的な回収が始まる。
- 滞納6か月以降:残額+延滞金の「一括請求」が届き、裁判所から支払督促や訴状が送達される。
- 強制執行:裁判所の督促を無視し続けると、給与(手取り額の原則4分の1)や預貯金口座が差し押さえられる。
裁判所から「支払督促」が届いてから2週間以内に異議申し立てを行わないと、強制執行(差し押さえ)を回避できなくなります。一括請求や裁判所からの通知が届いた段階では、もはや個人での交渉は不可能です。直ちに借金問題・債務整理に精通した弁護士や司法書士へ相談してください。
【奨学金の自己破産】に関するよくある質問(FAQ)
Q1:親に内緒で奨学金を自己破産することはできますか?
A1:借入時に「機関保証」を利用しており、親が連帯保証人になっていなければ、制度上は親に知られずに自己破産を進めることが可能です。しかし、親や親族が連帯保証人・保証人になっている「人的保証」の場合は、本人が破産申立をした時点で親へ一括請求が届くため、秘密にしておくことは実質的に不可能です。
Q2:自己破産すると勤務先や会社にバレてクビになりますか?
A2:自己破産した事実が裁判所から勤務先へ直接通知されることは原則としてありません。また、破産を理由とした解雇は労働契約法上無効とされています。ただし、会社の労働組合等から借入をしている場合や、破産手続き中に就労制限がかかる特定の職業(警備員や保険外交員など)に就いている場合は、勤務先へ事情を説明する必要があります。
Q3:自己破産以外の債務整理でも奨学金の減額は可能ですか?
A3:裁判所を通す「個人再生」を利用すれば、奨学金を含めた借金総額を約5分の1に大幅減額できます。一方、利息カットを狙う「任意整理」については、JASSOの奨学金は元々の金利が非常に低く(無利子の第1種、超低利の第2種)、JASSO側が将来利息カットなどの交渉に応じないケースが多いため、奨学金単体を任意整理するメリットはほぼありません。
まとめ:奨学金の返還に詰まったら早期の相談が再起への第一歩
奨学金は学業を支えるための有益な制度ですが、返還が困難になった際には生活を激しく圧迫する重荷へと姿を変えます。自己破産を選択すれば法的に借金は帳消しになりますが、人的保証を設定している場合は親族を巻き込むリスクを避けて通れません。
返還が厳しいと感じた段階であれば、JASSOの減額返還制度や猶予申請を活用することで、信用情報に傷をつけることなく支払いを一時的に抑えることが可能です。また、他の借入が原因で返還が滞っているなら、任意整理によって家計のバランスを取り戻す道も残されています。
最悪の結末は、督促を放置した結果として給与の差し押さえを受けたり、連帯保証人へ突然の督促が及んだりすることです。返還の目処が立たなくなったときは、一人で抱え込まず、速やかに専門の弁護士や法テラスなどの公的相談窓口を活用し、再スタートへの最適な選択肢を見極めてください。 (出典: 奨学 金 自己 破産(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
