未提出で税金急増?2026年版「扶養親族等申告書」の書き方と年収の壁
秋から冬にかけて、勤務先や日本年金機構から届く「扶養親族等申告書」。年末調整や年金の源泉徴収において欠かせない重要書類ですが、「去年と同じでいいだろう」「扶養している家族がいないから出さなくても平気」と油断して放置していないでしょうか。その油断が、翌年の手取り額を大きく削る事態を招きます。
2026年の税制環境においても、控除の申告漏れによる税負担増は家計への直接的な打撃となり続けています。手取りを1円でも多く守るために知っておくべき提出の落とし穴と、制度変更を踏まえた申告書の正しい書き方を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると「乙欄」課税となり、翌月以降の給与や年金の手取りが数万円単位で激減するリスクがある。
- 要点2:パート・アルバイトの「扶養の壁」や判定基準となる所得要件を正しく把握しないと、後日追徴課税が発生する。
- 要点3:配偶者控除やひとり親・寡婦控除の適用漏れを防ぐため、2026年現在の控除区分と記入手順の確認が必須。
【未提出の恐怖】扶養親族等申告書を出さないとどうなる?手取りが激減する理由
「扶養親族がいない単身者だから提出しなくても問題ない」という認識は、完全な間違いです。会社員が提出する正式名称「給与所得者の扶養控除等(異動)申告書」は、扶養親族の有無にかかわらず、勤務先をメインの収入源(主たる給与)として申告するための書類だからです。
もしこの申告書を期限内に提出しなかった場合、税法上は「従たる給与」とみなされ、源泉徴収税額表の「乙欄(おつらん)」が強制適用されます。乙欄が適用されると、通常の税額(甲欄)に比べて格段に高い税率で所得税が天引きされる仕組みです。
例えば、月給30万円の会社員の場合、甲欄であれば数千円程度の所得税源泉徴収額が、乙欄になると月額3万円〜4万円以上天引きされるケースも珍しくありません。年末調整そのものも受けられなくなるため、生命保険料控除や住宅ローン控除なども勤務先で精算できず、自ら確定申告を行って還付を受けるまで過大に引かれた税金は戻りません。白紙であっても氏名・住所・マイナンバーを記載して必ず期日までに提出する必要があります。
【2026年最新】税制改正に伴う「扶養親族の年収上限」とパート・アルバイトの壁
扶養親族として申告できるかどうかは、対象となる家族の「合計所得金額」によって厳格に定められています。給与収入のみを得ているパートやアルバイトの家族を扶養に入れる場合、基準となる年収上限(103万円の壁=合計所得金額48万円以下)の管理が極めて重要です。
所得税法上の扶養控除対象となる親族の基本要件は以下の通りです。
- 配偶者以外の親族:6親等内の血族および3親等内の姻族
- 年齢要件:その年の12月31日時点で16歳以上(16歳未満は児童手当の対象となり扶養控除の対象外ですが、住民税の非課税限度額判定のために記載は必要)
- 所得要件:年間の合計所得金額が48万円以下(給与収入のみの場合は給与所得控除55万円を差し引いた年収103万円以下)
- 生活要件:納税者と生計を一にしていること(同居だけでなく、常に生活費や学費を送金している別居の学生・親も含む)
注意すべきは、いわゆる「社会保険の壁(106万円・130万円)」と「税制上の壁(103万円・150万円)」の混同です。税制上の扶養に入っていても、勤務先の規模や労働時間によって社会保険の加入義務が発生するケースがあります。申告書を書く段階で見込み年収を低く見積もりすぎると、年末に上限を超えてしまい、配偶者控除や扶養控除が否認されて会社から追徴課税を求められるトラブルに発展するため、年間シフトの推移を正確に計算しておく必要があります。
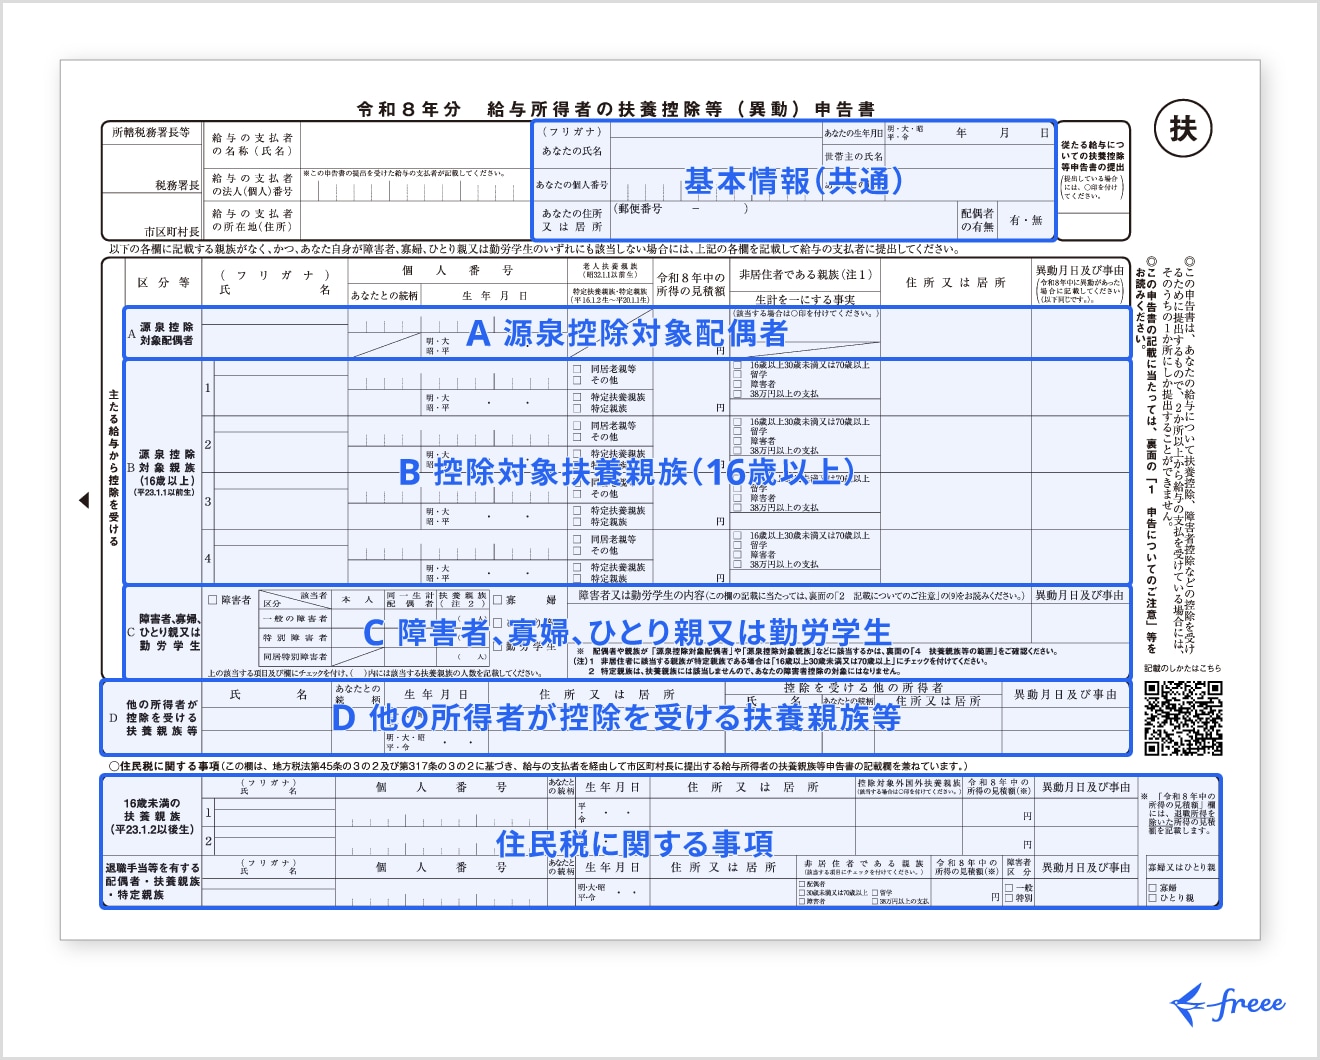
給与所得者向け「扶養控除等(異動)申告書」の書き方と年末調整の記入例
勤務先から配られる「給与所得者の扶養控除等(異動)申告書」は、翌年分の源泉徴収税額を正しく計算するための事前申告書です。基本となる記入エリアごとに要点を押さえましょう。
① あなたの基本情報欄
氏名、フリガナ、生年月日、現住所を記入し、会社指示に従ってマイナンバーを記載(または社内システムで連携)します。世帯主の氏名および続柄も正確に書きます。
② 源泉控除対象配偶者欄
本人の合計所得金額の見積額が900万円以下で、かつ配偶者の合計所得金額の見積額が95万円以下(給与年収150万円以下)の場合に記入します。本人の年収が一定基準を超える場合は配偶者控除申告書(基礎控除申告書等と一体になった別紙)側での精算となります。
③ 控除対象扶養親族(16歳以上)欄
扶養する親族の氏名、マイナンバー、続柄、生年月日、見込み所得金額を記入します。 区分として以下をチェックします。
- 特定扶養親族:19歳以上23歳未満(控除額63万円)
- 老人扶養親族:70歳以上(同居老親等は58万円、非同居は48万円)
- 一般の控除対象扶養親族:上記以外の16歳以上(控除額38万円)
④ 障害者、寡婦、ひとり親又は勤労学生欄
該当する区分にチェックを入れ、手帳の種類や交付日、事由の発生日などを記載します。
⑤ 住民税に関する事項(16歳未満の扶養親族)
所得税の控除対象にはなりませんが、住民税の非課税枠計算に必要なため、16歳未満の子どもの氏名やマイナンバーを忘れずに記入します。
年金受給者必見「公的年金等の受給者の扶養親族等申告書」の注意点
公的年金を受給している65歳以上(あるいは65歳未満で一定額以上)の方にも、秋頃に日本年金機構から「公的年金等の受給者の扶養親族等申告書」が送付されます。会社員の年末調整と同様に、年金から源泉徴収される所得税の額を確定させるための書類です。
この書類を返送しない場合、年金受給額に対する各種控除(配偶者控除や扶養控除、障害者控除など)が一切適用されず、一律で高い所得税率が引かれた状態で年金が振り込まれます。手取り年金額が突然減少し、年金事務所へ駆け込む高齢者が後を絶ちません。
近年は提出手続きの簡素化が進んでおり、前年から扶養親族の状況に一切変更がない場合は簡単な確認のみで済むケースもありますが、配偶者が亡くなった場合や子の就職に伴い扶養から外れた場合は速やかな異動の申告が必要です。海外居住の親族を扶養に入れている場合は、送金関係書類の添付が厳格化されている点にも留意してください。
見落とし厳禁!「配偶者控除」「ひとり親控除・寡婦控除」の適用条件と書き方
控除の中でも特に適用漏れや金額の誤算が起きやすいのが、パートナーに関する控除と単身世帯向けの控除です。
まず、配偶者関係の控除には「配偶者控除」と「配偶者特別控除」の2段階があります。配偶者の年収が103万円を超えても、201万6千円未満(合計所得金額133万円以下)であれば、段階的に所得控除が受けられる配偶者特別控除の対象になります。この適用を受けるには、年末調整時に「配偶者控除等申告書」へ夫婦双方の年間所得見積額を詳細に計算・記入しなければなりません。
また、離婚や死別、未婚で子どもを育てている場合に活用すべきが「ひとり親控除」と「寡婦控除」です。
- ひとり親控除(控除額35万円):婚姻歴や性別を問わず、生計を一にする子(総所得金額等48万円以下)がおり、本人の合計所得金額が500万円以下(給与年収約677万円以下)である場合に適用。
- 寡婦控除(控除額27万円):ひとり親に該当しない女性で、夫と死別・離婚後に再婚しておらず、本人の合計所得金額が500万円以下である場合に適用(子以外の扶養親族がいることなどが条件)。
これらは自己申告制であるため、申告書の該当欄にチェックを入れて提出しない限り自動では適用されません。要件を満たしているにもかかわらず知らずに放置している世帯が多いため、自身が対象になっていないか要件を再確認することが不可欠です。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:独身で扶養している家族が誰もいない場合でも、申告書は会社に提出しなければいけませんか?
A1:必ず提出する必要があります。扶養親族等申告書は「扶養の有無」を申告するだけでなく、「その勤務先を主たる給与の支払先とする」ことを宣言する書類だからです。提出しないと「乙欄」が適用され、毎月の給与から引かれる所得税が大幅に跳ね上がります。
Q2:年の途中で扶養家族の年収が103万円を超えてしまいそうな時はどうすればいいですか?
A2:年の途中や年末調整の提出時点で上限を超過することが確実になった場合、速やかに「異動申告」を行うか、年末調整の申告書上で控除対象から外す修正を行ってください。申告を放置すると、後日税務署からの指摘により勤務先経由で追徴課税され、延滞税が課される恐れがあります。
Q3:年金受給者ですが、申告書を出し忘れて年金の手取りが減ってしまいました。取り戻す方法はありますか?
A3:申告書の提出期限を過ぎて引かれてしまった税金は、翌年2月16日から始まる所得税の「確定申告(還付申告)」を行うことで取り戻せます。確定申告書に本来受けるべき配偶者控除や扶養控除を記載して税務署へ提出すれば、払いすぎた所得税が指定口座へ還付されます。
まとめ:今後の展望と注目ポイント
扶養親族等申告書は、毎年繰り返されるルーティン業務に見えて、家計の可処分所得を大きく左右する重要な税務手続きです。提出を怠るだけで生じる手取りの激減や、年収上限の認識ミスによる追徴課税といったリスクは、仕組みと書き方を正しく把握していれば未然に防ぐことができます。
電子申告システム(WEB年末調整)の導入が進む企業が増えているものの、入力する数値や家族情報の正確性が求められる点は紙の書類と変わりません。自身の年収だけでなく、配偶者や子、高齢の親の年間所得状況をしっかり整理した上で、期日を守って確実に手続きを完了させましょう。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
