【2026最新】日本の富裕層ピラミッドの実態!世帯割合と駆け上がる条件
新NISAの定着や資産インフレの波を経て、日本の個人金融資産構造はかつてない激変期を迎えています。なかでも、自分の立ち位置を把握する決定版として広く知られているのが、野村総合研究所(NRI)が長年定点観測を続ける「金融資産ピラミッド」です。
「自分はいまどの階層にいるのか」「資産5000万円や資産1億円を突破した世帯はどれくらいいるのか」――。株式高を背景に階層を駆け上がる層がいる一方で、物価高に苦しむ層との二極化も加速しています。本稿では、最新データをもとに超富裕層からマス層までの定義と世帯割合、階層別の年収実態、そして上位層へステップアップするための具体的なアプローチを解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村総研の定義では純金融資産1億円以上が「富裕層」、5億円以上が「超富裕層」に該当し、両者を合わせた富裕層の割合は全世帯の約2.8%に達する。
- 要点2:準富裕層(資産5000万円〜1億円未満)やアッパーマス層(3000万円〜5000万円未満)への移行が進み、投資経験の有無が格差拡大の主因になっている。
- 要点3:ピラミッドの上位へ這い上がるには、単なる労働集約型の貯蓄から脱却し、インデックス投資と事業性所得の最大化を組み合わせた仕組み作りが必須。
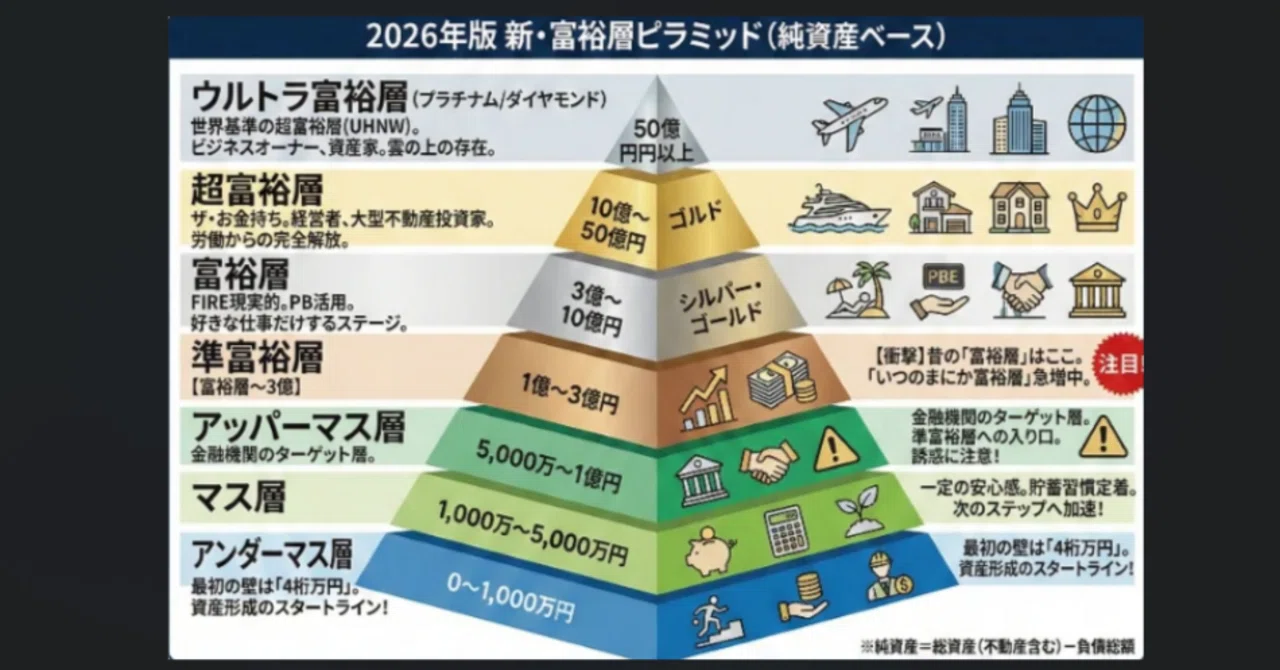
【2026年最新】野村総研が定義する「金融資産ピラミッド」5大階層の全容
資産階層を把握するうえで基準となるのが、野村総合研究所が分類する5つのステージです。このピラミッドで用いられる基準は「純金融資産保有額」(預貯金、株式、債券、投資信託、一時払い生命保険などの合計から負債を差し引いた金額)であり、不動産などの実物資産や住宅ローン残高は相殺して算出されます。
最下層のマス層は純金融資産3000万円未満を指し、日本の世帯の大半がここに属します。続くアッパーマス層は3000万円以上5000万円未満で、堅実な貯蓄習慣と初期投資の成功によって到達する最初の関門です。
資産形成の中級・上級ゾーンとなるのが、資産5000万円以上1億円未満の準富裕層です。そして純金融資産1億円以上5億円未満が富裕層、5億円以上を誇る頂点が超富裕層と位置づけられています。自分がどのバケツに入っているのかを把握することが、資産形成戦略のスタートラインになります。
日本の世帯割合とリアルな分布|富裕層・超富裕層は何世帯存在するのか?
日本の全世帯(約5400万世帯)において、各階層が占める世帯割合の構図は極めて鮮明です。最新推計をもとにした分布データを見ると、資本主義社会特有のピラミッド形状が浮き彫りになります。
底辺を支えるマス層は全体の約78%を占めており、依然として圧倒的多数派です。一方で、アッパーマス層が約13%、準富裕層が約6%と続き、純金融資産が1億円を超える富裕層は約140万〜150万世帯(約2.6%)、超富裕層は約9万〜10万世帯(約0.16%)という水準で推移しています。
注目すべきは、富裕層と超富裕層を合わせた「億超え世帯」の比率が約2.8%に達している点です。上位わずか3%足らずの世帯が、国内の個人金融資産全体の2割以上を寡占している計算になり、資産ピラミッドの頂点への集中が進んでいます。
階層別の年収と生活実態|「資産5000万円」「資産1億円」のリアルな違い
金融資産の多寡は、日々の生活感や選択肢の広さに直結します。野村総研のデータや各種家計調査から見えてくる階層別の年収とライフスタイルの違いは、想像以上にドラマチックです。
マス層の平均年収は300万〜600万円前後が多く、日々の生活費や教育費、住宅ローンの返済で毎月のキャッシュフローが完結しがちです。これに対し、アッパーマス層は年収700万〜1000万円前後のパワーカップルや中堅ビジネスパーソンが多く、支出管理の徹底によって「余剰資金を毎月確実に投資へ回せる体質」を確立しています。
資産5000万円を超える準富裕層になると、年収1000万〜1500万円クラスの割合が増加します。年間4%の運用益で200万円(税引前)の不労所得が生まれるため、精神的な余裕が一段と増し、「サイドFIRE」の現実味が帯びてきます。そして資産1億円を達成した富裕層(年収2000万円超の経営者、医師、外資系幹部、初期からの長期投資家など)は、資産運用益だけで生活費を賄えるステージに突入し、時間と場所の自由を完全に手に入れるケースが目立ちます。
なぜ格差は広がるのか?インフレ局面で富裕層が増加した背景
ここ数年でピラミッドの上位層が拡大した背景には、歴史的なインフレと世界的な株高環境があります。現預金だけで資産を持っていた世帯は、物価上昇によって実質的な資産価値を目減りさせました。対照的に、株式や外貨建て資産を保有していた層は、複利効果と通貨安の恩恵を最大限に享受したのです。
新NISAによる投資の一般化も、階層の二極化に拍車をかけました。月々5万〜10万円の積立投資を愚直に継続した層がアッパーマス層や準富裕層へ駆け上がった一方、投資を行わなかった層はインフレの逆風を直接受ける形となりました。
「労働所得をただ貯金するだけ」の行動様式と、「余剰資金をリスク資産に投じて資本主義の成長果実を取り込む」行動様式の差が、数十年のスパンではなく、わずか数年で数千万円単位の格差となって顕在化しています。
マス層から脱出せよ!ピラミッドを駆け上がり富裕層になる方法
ピラミッドの下位から上位へ階段を上るには、根性論ではなく再現性の高いステップを踏む必要があります。確実なステップアップを果たすための「富裕層になる方法」を3段階のロードマップで整理しました。
【ステップ1:マス層からアッパーマス層へ(〜資産3000万円)】
最優先すべきは、家計の固定費削減による貯蓄率の最大化(手取りの25%以上)です。生活防衛資金を確保したうえで、新NISA枠をフル活用した全世界株式やS&P500インデックスファンドへの継続積立をルーティン化します。この段階では「入金力」が資産拡大の決定打となります。
【ステップ2:アッパーマス層から準富裕層へ(〜資産5000万円)】
本業での昇進・転職による年収アップに加え、副業やスモールビジネスの立ち上げで複数の収入源を構築します。資産が2000万〜3000万円を超えると運用益のインパクトが大きくなり、資産形成のスピードが目に見えて加速します。
【ステップ3:準富裕層から富裕層へ(〜資産1億円突破)】
事業所得の法人化による節税スキームの導入や、インデックス投資に加えて高配当株・不動産投資などのキャッシュフローを生む資産への分散を図ります。相場の暴落時にも狼狽売りせず、規律あるリバランスを継続できる投資家心理を保ち続けることが、最後の1億円の壁を破る決定打になります。
【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:持ち家(不動産)の価値は純金融資産に含まれますか?
A1:野村総合研究所の定義では、不動産などの実物資産は純金融資産に含まれません。あくまで預貯金、株式、投資信託、債券などの金融資産合計から、住宅ローンなどの負債総額を差し引いた「純額」で計算されます。自宅マンションの価値が8000万円あっても、ローン残高が5000万円で金融資産が1000万円なら、純金融資産はマイナス4000万円+1000万円=マイナス3000万円となり、マス層に分類されます。
Q2:年収が高くてもマス層に留まる人がいるのはなぜですか?
A2:年収1500万円以上の高所得者であっても、高級車やタワーマンションの過度なローン、高額な教育費などで生活コストが膨らみ、手元に金融資産が残らない世帯は少なくありません。資産ピラミッドの階層は「フロー(年収)」ではなく「ストック(純資産)」で決まるため、いくら稼いでも蓄財できなければマス層から抜け出すことはできません。
Q3:普通の会社員が一代で富裕層(資産1億円)を目指すのは現実的ですか?
A3:十分に現実的です。夫婦で共働きを維持しながら世帯年収を高め、徹底した支出管理と年間200万〜300万円の積立投資を20〜25年間継続すれば、複利の力で資産1億円に到達する計算が成り立ちます。共働き・新NISA・インデックス運用の3つを徹底することが、会社員における最強の富裕層ルートです。
まとめ:2026年以降の資産形成で勝ち残るための視点
野村総研が提示する金融資産ピラミッドは、単なる階級の格付けではなく、自分自身の家計と投資戦略を見つめ直すための羅針盤です。
インフレと通貨価値の変動が常態化する現代において、何も行動を起こさなければ実質的な資産は後退していきます。まずは自世帯の正確な純金融資産を算出し、次の階層へ進むための具体的な「入金力の強化」と「長期投資の継続」を着実に積み重ねていきましょう。 (出典: 富裕 層 ピラミッド(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
