アステラス製薬の株価掲示板が騒然!下方修正と減配リスクの真相
国内製薬大手の一角として、長年多くの個人投資家に親しまれてきたアステラス製薬(4503)。安定した株主還元と高い配当利回りを誇るディフェンシブ銘柄の代表格と見なされていましたが、主要な投資コミュニティや株式掲示板では現在、激しい議論と動揺が渦巻いています。
相次ぐ業績予想の下方修正や大型買収に起因する巨額減損の計上、さらには屋台骨を支える主力薬の特許切れ問題が影を落とし、株価は厳しい調整局面を余儀なくされてきました。「ここが絶好の買い時なのか」「それとも減配の引き金が引かれるのか」――。ネット上に溢れる投資家のリアルな声とともに、同社が直面する構造的課題と反転へのシナリオを徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米アイベリック社買収に伴う減損損失と度重なる業績下方修正が嫌気され、株価は長期の調整圧力を受けている。
- 要点2:収益の柱である「イクスタンジ」の特許切れが迫る中、高水準の配当利回りと減配リスクの有無がヤフー掲示板で最大の論点に。
- 要点3:成長ドライバーである新薬群の立ち上がりやアナリスト目標株価の動向から、底打ち反転のタイミングを見極める局面にある。
【掲示板が騒然】アステラス製薬の株価が急落・低迷した根本的な理由とは?
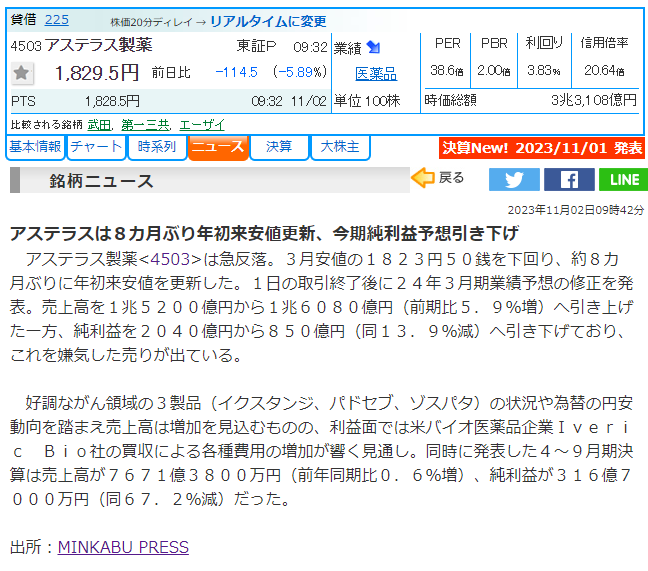
アステラス製薬の株価が大きな下落トレンドに見舞われた最大の要因は、度重なる業績の下方修正と大型買収に伴う巨額の減損損失にあります。かつて堅調な業績推移を誇っていた同社ですが、2023年に約8,000億円(約59億ドル)を投じて実施した米バイオ医薬品企業アイベリック・バイオの買収以降、市場の期待値と実績の乖離が目立つようになりました。
アイベリック社が開発した地図状萎縮を伴う加齢黄斑変性治療薬「アイザーヴェイ」の収益貢献期待が先行したものの、開発無形資産の減損テストによって数千億円規模の減損損失を計上。これに伴い、期初に掲げていた営業利益計画を大幅に引き下げる下方修正を相次いで発表したことが、機関投資家や個人投資家の失望売りを呼び込みました。
さらに、為替影響や研究開発費の先行投資が利益を圧迫したことも重なり、ディフェンシブ銘柄としての絶対的な安心感が揺らぎました。相次ぐネガティブサプライズが信頼低下を招き、株式市場で売りが売りを呼ぶ悪循環を生み出したのが急落の真相です。
「ヤフー掲示板」で噴出する個人投資家の本音とネットのリアルな反応
Yahoo!ファイナンスの株式掲示板をはじめとする投資関連SNSでは、アステラス製薬に対する投稿数が連日上位にランクインしており、個人投資家の間で極めて高い関心と緊張感が続いています。
掲示板上で目立つネットの反応は、大きく「悲観派」と「逆張り買い増し派」の二つに二分されています。
「塩漬けに耐えきれず損切りした」「相次ぐ下方修正で経営陣への信頼が揺らいでいる」といった悲痛な叫びが散見される一方で、株価下落によって上昇した配当利回りに着目する投資家も少なくありません。「4%を超える高配当利回りは魅力的」「DOE(株主資本配当率)を重視する方針を信じてナンピン買いを入れた」という強気な書き込みも多数見受けられます。
しかし、後述する特許切れ問題やキャッシュフローの悪化を懸念し、「配当が維持できなくなれば更なる一段安があるのではないか」と警戒を強める声も根強く、掲示板は先行きの見えない相場展開に揺れ動いています。
最大の懸念「イクスタンジの特許切れ」問題|2027年クリフを乗り越えられるか
アステラス製薬の将来性を占う上で、投資家が最も注視している構造的リスクが前立腺がん治療薬「イクスタンジ」の特許切れ(パテントクリフ)です。同剤は年間数千億円規模の売上を叩き出すメガブロックバスターであり、同社の屋台骨を長年支えてきました。
しかし、主要市場における独占販売権が2027年頃から順次失効を迎えるため、ジェネリック医薬品の参入による売上急減は避けられません。市場が懸念しているのは、この巨大な減収分を埋める次世代の柱がスケジュール通りに育つかどうかという点です。
現在、同社は抗体薬物複合体(ADC)である尿路上皮がん治療薬「パドセブ」や、閉経に伴う血管運動神経症状治療薬「ベオーザ」、そして前述の「アイザーヴェイ」を次世代の主力として積極展開しています。特にパドセブは大型の適応拡大が進み力強い成長を見せていますが、イクスタンジの特許切れによる収益の落ち込みを完全に相殺するまでの端境期において、業績モメンタムが一時的に鈍化するリスクが株価の上値を重くしています。
配当金は維持できるのか?気になる減配リスクと現在の高配当利回りを検証
個人投資家が最も恐れているのが「配当金の減配」です。アステラス製薬は長年にわたり増配または配当維持を継続してきた実績があり、インカムゲインを狙う個人投資家のポートフォリオに欠かせない銘柄となっていました。
株価の軟調推移に伴い、配当利回りは4%台半ばから一時5%近くまで上昇し、利回り面での割安感は際立っています。同社は株主還元方針として、純利益の変動に左右されにくい「DOE(株主資本配当率)」をベースとした安定的・継続的な配当を掲げており、単年度の最終赤字や減益だけで即座に減配する方針は取っていません。
ただし、相次ぐ減損による自己資本の目減りやフリーキャッシュフローの悪化が長期化すれば、将来的な還元方針の見直しを迫られるリスクはゼロではありません。掲示板で頻繁に議論される「減配の噂」は、財務健全性の低下に対する市場の警戒感の裏返しと言えます。現時点では配当方針を死守する姿勢が示されていますが、財務レバレッジのコントロールが極めて重要な局面に入っています。
【プロの視点】アナリストの目標株価と今後の株価見通し・買い時シグナル
市場の第一線で企業を分析する証券アナリストたちの間でも、アステラス製薬に対する評価は分かれています。国内主要リサーチハウスの目標株価コンセンサスを見ると、最悪期を織り込んだとする強気派から、構造転換の遅れを警戒する中立派までレンジが広いのが現状です。
強気派のアナリストは、パドセブのグローバル売上拡大とアイザーヴェイの市場浸透が進めば、2020年代後半には再び成長軌道へ回帰すると評価しています。過去の減損処理によって潜在的な悪材料はある程度出尽くしたとの見方もあり、現在のPBR(株価純資産倍率)や配当利回りから見て中長期的な買い時と捉える向きもあります。
一方で慎重派は、新薬の売上立ち上がりペースが事前の会社計画を下回るリスクや、追加の開発遅延リスクを指摘しています。テクニカル面でも長期移動平均線が上値抵抗線として機能している間は、安易なリバウンド狙いは避け、業績の底入れが四半期決算で数字として確認できるまで待つのが賢明とする見方が大勢を占めています。
【アステラス製薬の株価・掲示板】に関するよくある質問(FAQ)
Q1:アステラス製薬の株価はなぜここまで暴落・低迷したのですか?
A1:主因は、約8,000億円で買収した米アイベリック社関連の大規模な減損損失計上と、それに伴う相次ぐ業績下方修正です。これに加えて主力薬イクスタンジの特許切れ懸念が重なり、機関投資家の売りが加速しました。
Q2:高い配当利回りは魅力的ですが、今後減配される可能性はありますか?
A2:会社側はDOE(株主資本配当率)を基準とした安定的・継続的な配当方針を維持しており、現時点で即座の減配が決定しているわけではありません。しかし、巨額買収による財務負担やキャッシュフローの悪化が続いた場合、将来的な還元方針が見直されるリスクは常に意識しておく必要があります。
Q3:現在の株価水準は「買い時」と言えますか?
A3:高配当利回りを重視し、3〜5年以上の長期保有を前提とするインカムゲイン投資家にとっては下値妙味がある水準と見なすこともできます。ただし、株価の本格的な底打ち反転にはパドセブなどの新薬群による明確な収益回復の確認が必要なため、短期的なキャピタルゲイン狙いには慎重な見極めが求められます。
まとめ:アステラス製薬の株価反転に向けた注目ポイントと投資判断
アステラス製薬は今、主力薬の特許クリフという製薬企業特有の大きな変革期と、大型買収の成否が問われる正念場に立たされています。掲示板における投資家の悲喜こもごもは、同社が抱えるリスクとリターンの大きさを如実に物語っています。
今後の株価反転を占う鍵は、「パドセブ」をはじめとする新薬群の販売拡大スピード、そして追加減損リスクの払拭とフリーキャッシュフローの改善です。高配当利回りの恩恵を享受しつつエントリーを検討する場合でも、四半期ごとのパイプライン進捗と業績モメンタムを冷静にモニタリングする姿勢が不可欠となります。 (出典: アステラス 製薬 株価 掲示板(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
