【2026最新】パート年末調整の書き方完全解説!103万の壁と記入例
秋から年末にかけて、パート先から手渡される年末調整の書類一式。見慣れない専門用語や細かい計算欄が並び、「自分はどこに何を書けばいいのか」「夫の扶養から外れないためにはどう書くべきか」と頭を抱えてしまう方は少なくありません。
日々の業務や家事に追われる中で後回しにしがちな手続きですが、年末調整は納めすぎた税金を取り戻し、翌年の住民税負担を適正に保つための極めて重要な機会です。本記事では、パートで働く主婦・主夫やダブルワーカーに向けて、書類別の具体的な記入例から「年収の壁」の最新ルール、掛け持ち時の注意点まで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート勤務でも「扶養控除等申告書」と「基礎控除・配偶者控除等申告書」の提出が原則必須となる。
- 要点2:「103万・130万・150万の壁」は税金と社会保険で判定基準が異なるため、正しい所得見積もりが不可欠。
- 要点3:パートを掛け持ちしている場合はメインの1社でのみ年末調整を行い、もう一方は確定申告で精算する。
【2026年最新】パートでも年末調整は必要?対象者と提出するメリット
結論から言えば、パート勤務であっても勤務先から書類を求められた場合は原則として全員提出が必要です。年収が103万円未満で所得税が引かれていない人であっても、会社側が従業員の正確な給与所得を把握し、自治体へ給与支払報告書を提出するために申告書が用いられます。
年末調整を正しく行う最大のメリットは、パート年末調整還付金を受け取れる点にあります。毎月の給与明細で「所得税」が数十円〜数千円引かれている場合、それはあくまで概算の天引き(源泉徴収)です。年末調整で1年間の正確な年収と各種控除を照合した結果、税金を払いすぎていれば12月または翌年1月の給与で差額が一括還付されます。
逆に「面倒だから」と年末調整を出さないとどうなるかというと、大きな不利益を被ります。本来受けられるはずの基礎控除などが適用されず、翌年度の住民税が高額になるほか、払いすぎた所得税を取り戻すために年明け以降、自力で確定申告書を作成して税務署へ提出しなければならなくなります。
知っておくべき「年収の壁」決定版|103万円・130万円・150万円の違い
年末調整の書類を書く上で、多くのパート従業員がつまずくのが「年収の壁」の捉え方です。税制と社会保険のルールが混在しているため、それぞれの境界線を明確に整理しておきましょう。
年末調整103万円の壁は、本人の「所得税」が発生するかどうかの境界線です。給与所得控除(最低55万円)と基礎控除(48万円)の合計が103万円となるため、年収103万円以下であれば本人の所得税はゼロになります。
次に注意すべきは、社会保険上の扶養に関わる年末調整130万円の壁(企業の規模要件によっては106万円の壁)です。年収がこの基準を超えると、配偶者の健康保険や厚生年金の扶養から外れ、自分自身で社会保険料を納める義務が生じます。手取り額が一時的に大きく減少するいわゆる「働き損ゾーン」が発生するため、シフト調整の現場で最も意識されるラインです。
さらに、配偶者(夫など)の税負担を軽減する「配偶者控除・配偶者特別控除」においては、150万円の壁(配偶者特別控除が満額38万円適用される上限)や201.6万円の壁(控除が完全にゼロになる上限)が存在します。年末調整の書類には、これらを判定するための正確な数字を書き込む必要があります。
【書類別】パート向け年末調整の書き方と記入例を徹底図解
パート先から配られる書類は主に2〜3枚です。それぞれの名称と記入ポイントを順番に見ていきましょう。
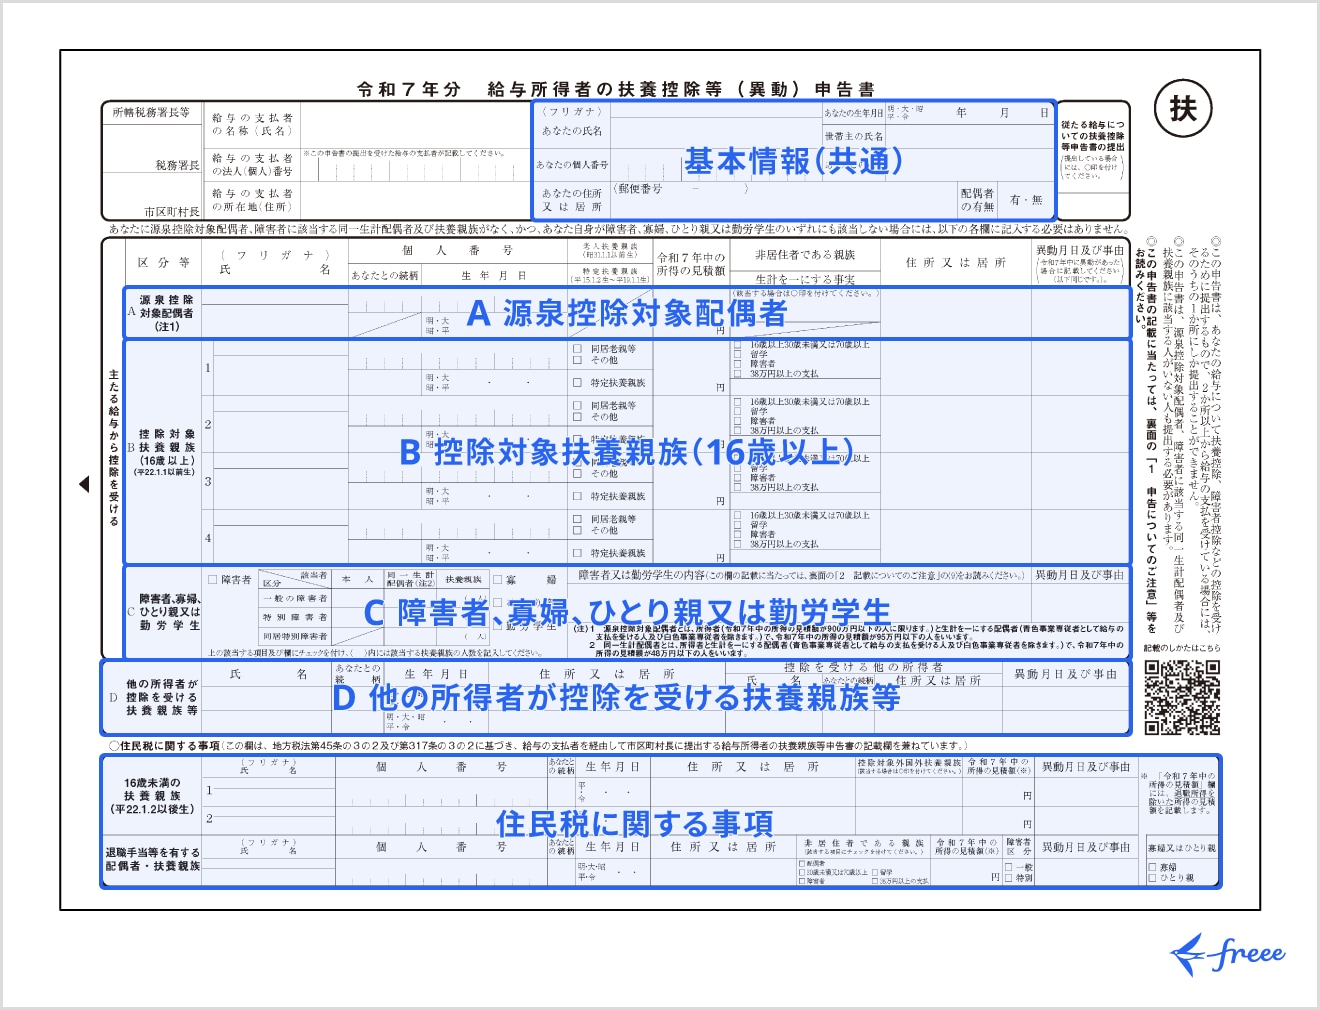
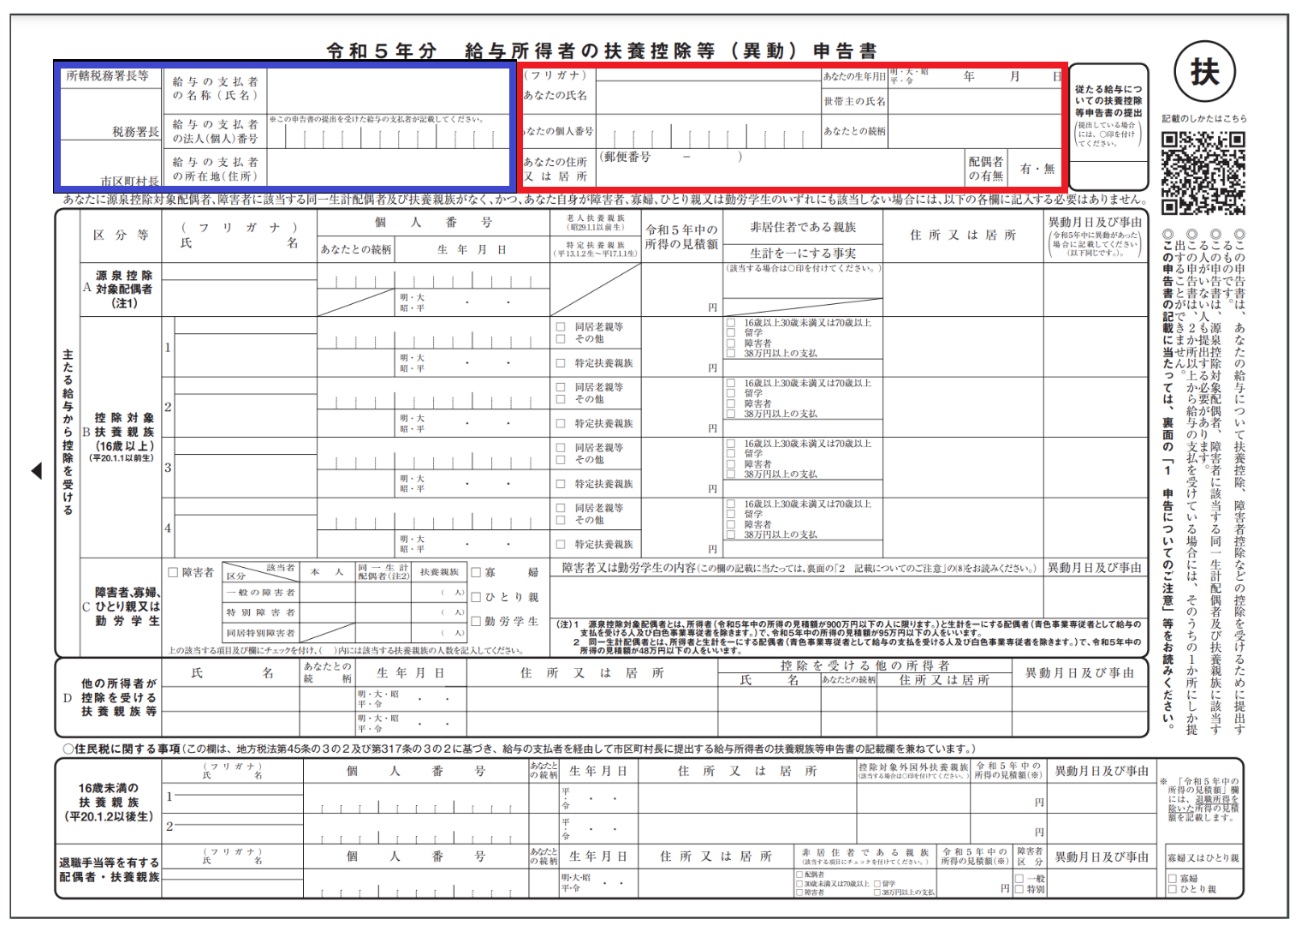
1. 給与所得者の扶養控除等(異動)申告書
すべてのパート従業員が提出する基本の書類です。上段の「あなたの氏名・マイナンバー・住所」および「世帯主の氏名・続柄」を記入します。独身の方や、自身が配偶者の扶養に入っていて扶養親族がいない場合は、基本情報を記入して押印(または電子署名)するだけで完了します。
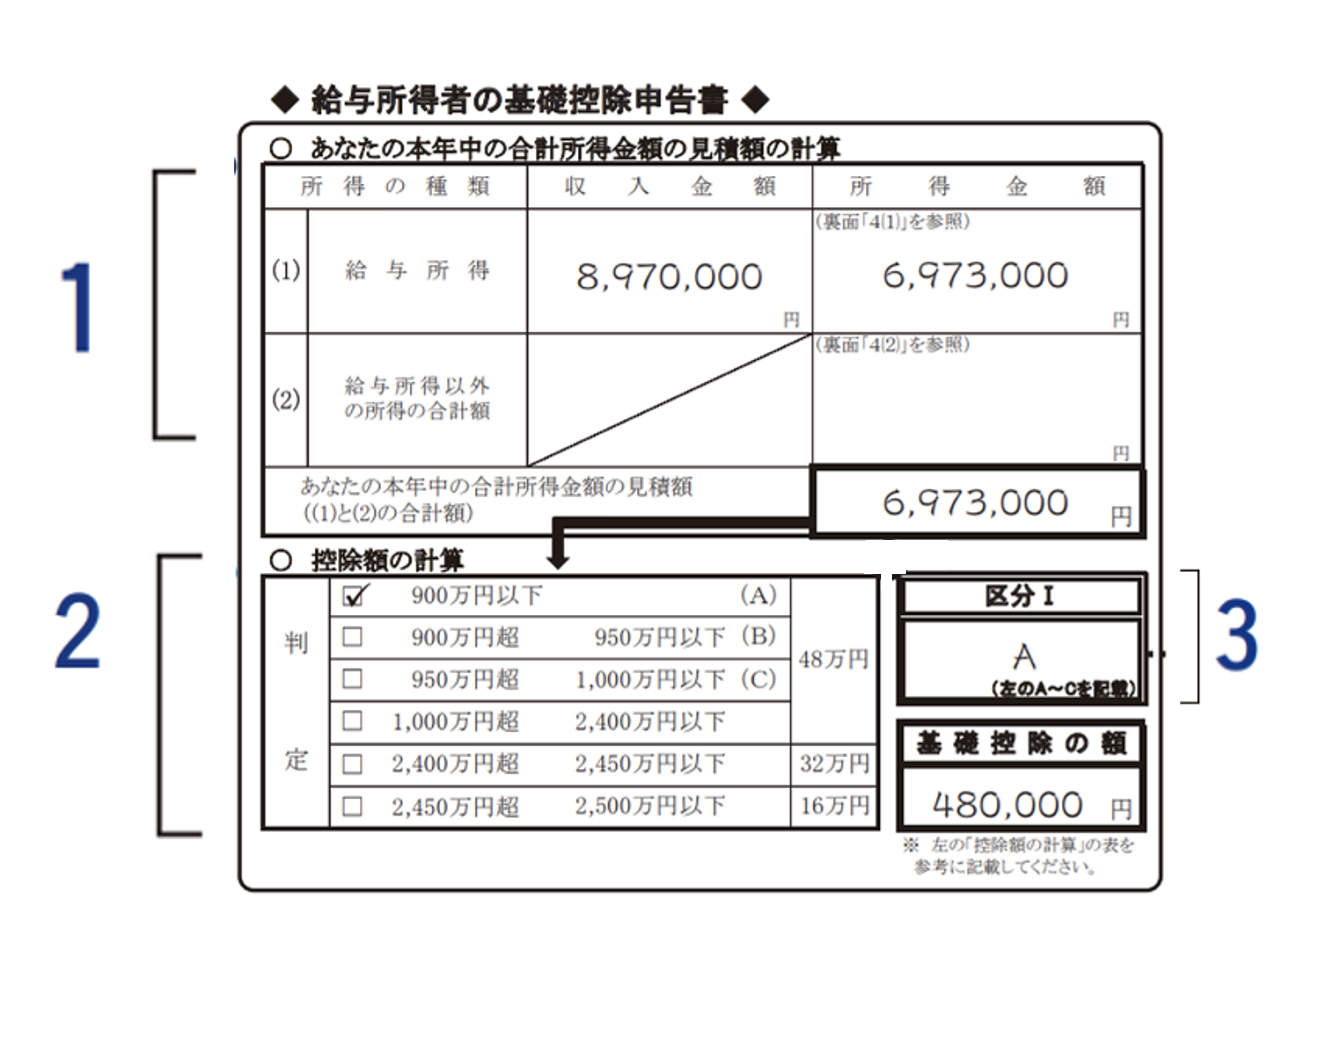
2. 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書
最も書き方に悩むのがこの用紙です。まずは「あなたの本年中の合計所得金額の見積額」欄を計算します。
ここで重要なのが所得の見積額計算方法です。「収入(額面給与の合計)」から「給与所得控除(55万円)」を差し引いた金額が「所得」となります。
【計算例】
・年間給与収入が95万円の場合:95万円 - 55万円 = 所得40万円
・年間給与収入が103万円の場合:103万円 - 55万円 = 所得48万円
・年間給与収入が120万円の場合:120万円 - 55万円 = 所得65万円
交通費(非課税限度額内)は収入金額に含めません。1月〜10月までの確定給与に11月・12月の見込み額を足して計算します。年末調整パート主婦で配偶者の扶養に入っている場合は、右側の「配偶者控除等申告書」欄に夫(妻)の氏名や見積所得を記入し、控除額の判定を行います。
3. 給与所得者の保険料控除申告書
自分名義で民間の生命保険料、地震保険料、個人型確定拠出年金(iDeCo)などを支払っている場合にのみ記入します。夫の口座から引き落とされている保険はパート側の申告書には書けません。
ダブルワーク・掛け持ちパートの年末調整はどうする?損をしない手続き法
副業ブームや人手不足を背景に、複数のパート先を掛け持ちする人が増えています。しかし、パート掛け持ち年末調整には法律上の厳格なルールが存在します。
大前提として、年末調整を行えるのは「主たる給与」を受け取る1社のみです。2社以上同時に年末調整を行うことは税法上認められていません。
最も収入の多いメインのパート先に「扶養控除等申告書(甲欄)」を提出して年末調整を受け、もう一方のサブのパート先には申告書を提出せず「従たる給与(乙欄)」として処理してもらいます。乙欄で支払われる給与は、源泉徴収税率が高めに設定されているため手取りが少なくなりますが、これは翌年の確定申告で清算が可能です。
年が明けたら、メイン先とサブ先の両方から源泉徴収票を取り寄せ、2月16日〜3月15日の確定申告期間に合算申告を行いましょう。乙欄で引かれすぎていた税金が還付金として戻ってきます。
年末調整でよくある失敗・勘違いとトラブル防止策
現場で頻発するトラブルの筆頭が、「夫の会社で年末調整をしているから、自分のパート先には書類を出さなくていい」という誤解です。
夫の年末調整は「夫自身の所得税計算」であり、妻のパート先での年末調整は「妻自身の所得税計算」です。両者は完全に独立した手続きであるため、パート先から書類を求められたら必ず提出しなければなりません。
また、11月に書類を提出した後、12月のシフト増によって「見積もり年収が103万円を数千円超えてしまった」というケースも散見されます。見積もりと実際の年収にズレが生じた場合は、12月の給与確定直後に担当部署へ申し出れば、再計算(年末調整の再年調)に対応してもらえるケースがほとんどです。放置すると翌年に税務署から追徴課税の通知が届くリスクがあるため、早めの申告を心がけましょう。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:年収が100万円以下で所得税も引かれていませんが、提出は必要ですか?
A1:提出が必要です。税金が引かれていなくても、会社が自治体に「給与支払報告書」を提出し、住民税の非課税判定を正しく行うために申告書が使われます。未提出のままだと、後日役所から申告を求められる場合があります。
Q2:パート先を2箇所掛け持ちしており、両方に「扶養控除申告書」を出してしまいました。どうすればいいですか?
A2:速やかに収入の少ない方のパート先に連絡し、申告書を取り下げて「乙欄」扱いに変更してもらってください。2箇所で控除の重複適用を受けると、後日税務署から勤務先に通知が届き、追徴課税や社内手続きの修正が発生します。
Q3:夫の年収が1,000万円を超えている場合、配偶者控除申告書の書き方は変わりますか?
A3:夫(配偶者)の合計所得金額が900万円(年収1,095万円)を超えると控除額が段階的に減額され、合計所得金額が1,000万円(年収1,195万円)を超えると配偶者控除・配偶者特別控除の適用対象外となります。その場合、パート側の申告書にある配偶者控除欄の記入は不要ですが、ご自身の基礎控除申告書欄は記入して提出する必要があります。
Q4:年の途中でパート先を変えた場合、前の職場の源泉徴収票は必要ですか?
A4:前の職場を退職して年内に新しいパート先に入社した場合は、前職の「源泉徴収票」を現在の職場に提出し、合算して年末調整を行ってもらう必要があります。手元にない場合は、前の職場に再発行を依頼してください。
まとめ:正しい年末調整で確実に手取りを守ろう
年末調整は一見すると複雑で面倒な手続きに思えますが、記入すべきポイントを押さえてしまえば決して難しくありません。基本となるのは「年間給与収入の正確な見積もり」と「給与所得控除55万円を引いた所得金額の算出」の2点です。
制度の仕組みを正しく理解し、提出期限を守って手続きを行うことが、納めすぎた税金を確実に取り戻し、手取り収入を守る第一歩となります。手元に書類が届いたら早めに年収の見込みを計算し、不備のない申告を済ませましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
