アップルケアは本当に必要?修理費高騰で後悔しないための新常識
iPhone本体の価格が高騰を続け、フラッグシップモデルでは20万円を超える構成も珍しくなくなった現在、端末購入時に多くのユーザーを悩ませるのが「AppleCare+(アップルケア)」への加入問題です。月額料金や一括払いの費用が決して安くないだけに、「本当に必要なのか」「自分には不要ではないか」と迷う声が後を絶ちません。
保証を付けずに万が一の破損で数十万円の請求に青ざめるリスクがある一方で、一度も故障させずに高額な掛け金を無駄にしてしまう懸念もあります。本体の進化に伴い修理代金の相場が跳ね上がっている2026年の最新事情を踏まえ、AppleCare+の真の必要性と、後悔しないための明確な判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:近年のiPhoneは画面割れ修理代が最大6万円超、本体全損時は10万円を超えるケースがあり、無保証時の金銭リスクは過去最高レベルに達している。
- 要点2:「入らなくて後悔した人」は裸運用派やProモデル愛用者が中心で、「いらない人」はケース完全装備派や買い替えサイクルが早い人に二極化している。
- 要点3:AppleCare+以外にも、月額700円前後で複数端末をカバーできるサードパーティのモバイル保険という有力な選択肢が存在する。
【2026年最新】iPhone修理費用とAppleCare+の料金を徹底比較
端末が壊れた際の自己負担額を知ることが、AppleCare+の必要性を冷静に判断する第一歩です。現在のiPhoneは、高精細なOLEDディスプレイやチタンフレーム、精密なカメラセンサーを搭載しているため、パーツ自体の原価および修理難易度が極めて高くなっています。
公式の修理窓口に持ち込んだ場合、保証の有無でどれほどの金銭的格差が生じるのか、代表的な修理代金を整理しました。
| 損傷・修理内容 | AppleCare+ 加入時 | AppleCare+ 未加入時(目安) |
|---|---|---|
| 画面割れ修理代 | 3,700円 | 42,800円 〜 62,800円 |
| 背面ガラスのみの損傷 | 3,700円 | 25,800円 〜 31,800円 |
| 画面および背面ガラスの損傷 | 7,400円 | 68,600円 〜 85,800円 |
| その他の損傷(全損・水没等) | 12,900円 | 89,800円 〜 118,800円 |
未加入時にその他の損傷(フレームの歪みや基板故障、水没など)が発生した場合、10万円前後の出費を余儀なくされます。一方、AppleCare+に加入していれば、過失や事故による損傷であっても回数制限なし(利用規約に基づく)で一律の格安料金にて修理や本体交換が受けられます。
対するAppleCare+のコストは、スタンダードなiPhoneで月額1,180円(一括23,800円前後)、最上位のPro Maxシリーズでは月額1,580円(一括31,800円前後)に設定されています。2年間で支払う保険料総額を考慮しても、画面を1回割るか本体を1度でも全損させれば、金銭的には確実に元が取れる構造になっています。
「入らなくて後悔した人」vs「いらない人」の決定的な違い
ネット上の口コミやユーザー調査を分析すると、アップルケアに対する評価は真っ二つに分かれます。両者の間には、日常的な使い方や所有スタイルにおいて明確な分岐点が存在します。
【入らなくて後悔した人の特徴】
- ケースやフィルムをつけずに「裸」で使う派:デザイン性の高さを楽しむ反面、コンクリートへの落下などで背面ガラスや画面を一発で粉砕し、高額見積もりに絶句するパターンです。
- Pro / Pro Maxモデルを購入した人:パーツ単価が高く設定されている上位モデルほど、未加入時の修理負担が重くのしかかります。
- 小さな子どもやペットがいる家庭:予測不能な落下や水濡れ、テーブルからの落下事故が起きやすく、自責以外の理由で壊れて後悔するケースが目立ちます。
- 下取り・売却を前提にしている人:機種変更時に本体を売却して資金回収を狙っていたものの、傷やヒビが入ったことで下取り価格が大幅に暴落してしまいます。
【アップルケアがいらない理由と該当する人の特徴】
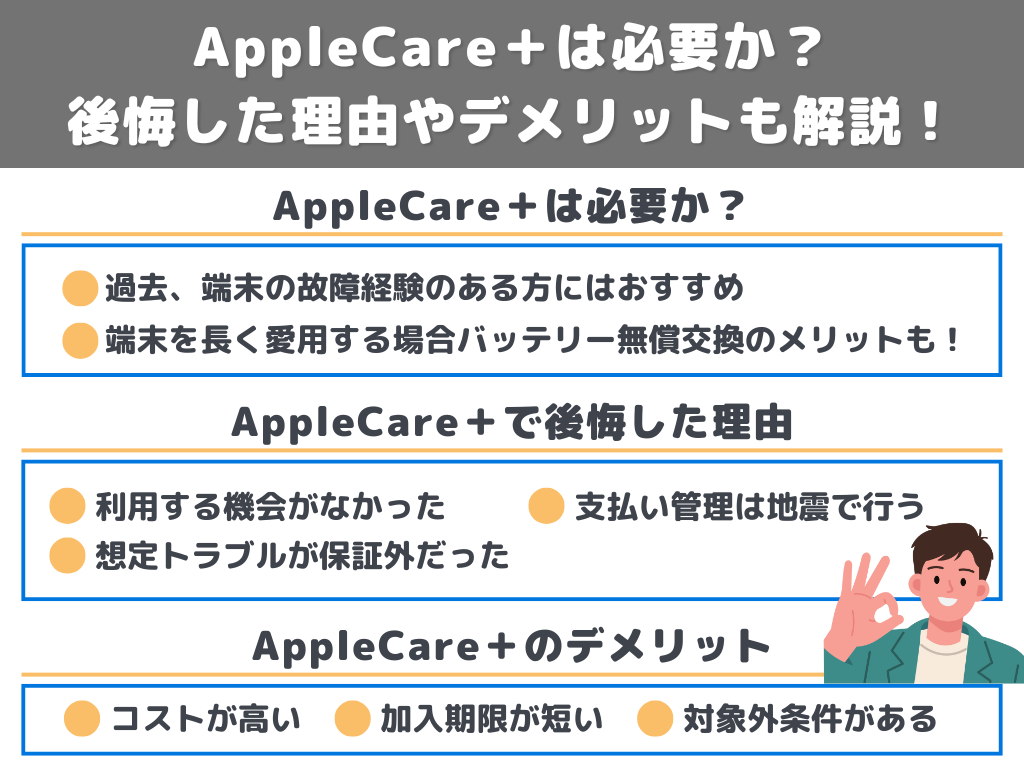
- 頑丈な耐衝撃ケースとガラスフィルムを常備している:過去数世代の端末で一度も画面を割った経験がなく、落下対策を徹底している人にとっては掛け捨てになる確率が高くなります。
- スタンダード(無印)モデルやSE系を使用している:本体価格が比較的抑えめなモデルの場合、2年間の保証代金が本体価格の20〜25%近くを占めるため、費用対効果が薄れます。
- クレジットカードの付帯保険や通信会社の独自補償を活用している:年会費無料やゴールドカードの特典として「ショッピング保険」や「スマホ決済保険」が付帯している場合、そちらで実質カバーできる場合があります。
破損リスクを日頃の装備や行動でどれだけ排除できているかが、必要性を判断する最大の境界線です。
バッテリー交換は本当にお得?AppleCare+適用条件の落とし穴
「壊さなくても、2年使ってバッテリーを新品に交換すれば元が取れる」という加入動機をよく耳にします。しかし、ここには見落としがちな規約上の落とし穴が存在します。
AppleCare+の保証による無償バッテリー交換を受けるには、「製品のバッテリー蓄電容量が本来の80%未満に低下していること」が絶対条件です。
近年のiPhoneはバッテリーマネジメント技術が向上しており、2年間毎日通常利用していても最大容量が81〜83%程度で踏みとどまるケースが多発しています。この場合、どれだけ「持ちが悪くなった」と体感していても、公式の診断テストで80%を切っていなければ無償交換の対象にはなりません。
有償でバッテリー交換を行う場合、近年のモデルでは約14,500円〜15,800円程度です。バッテリー交換単体だけを目的に約2万5千〜3万円の保証料を支払うのは、経済的な観点からは合理的とは言えません。「あくまで主目的は破損や全損時のリスクヘッジであり、バッテリー交換は条件を満たせば付いてくる副産物」と捉えるのが正解です。
盗難・紛失プランの価値と「後から加入」できる30日間の猶予
AppleCare+には通常の破損・故障をカバーするプランに加え、「AppleCare+ 盗難・紛失プラン」が用意されています。月額換算で約200円〜300円の上乗せとなりますが、端末を丸ごと紛失したり盗難に遭ったりした場合でも、1回につき12,900円の自己負担で新品同様の端末が再提供されます。
海外渡航が多いビジネスパーソンや、満員電車・野外フェスなどを頻繁に利用するアクティブ層には非常に安心感のある補償です。ただし、この補償を利用するためにはデバイスの「探す」機能が紛失時に有効化されていることが必須条件となります。手元から離れた瞬間に「探す」をオフにしてしまうと補償対象外となる点には注意が必要です。
また、端末購入時に焦って申し込む必要はありません。iPhone本体の購入日から30日以内であれば、本体の「設定」アプリ内、あるいはAppleサポートを通じて後から加入することが可能です。初期設定を終え、実機を手にして「これはケース越しでも滑りやすい」「長く大切に使いたい」と実感してからでも十分に間に合います。
AppleCare+の代わりになる?お得な「モバイル保険」との比較
AppleCare+の手厚いサポートは魅力的ですが、「掛け金が高い」「2年縛りの一括払いは重い」と感じるユーザーの間で急速に支持を広げているのが、サードパーティが提供する独立系のモバイル保険です。
代表的なモバイル保険(例:さくら少額短期保険など)とAppleCare+のスペックを比較すると、利用スタイルによって大きな差が浮き彫りになります。
| 比較項目 | AppleCare+(通常) | 一般的なモバイル保険 |
|---|---|---|
| 月額費用 | 1,180円 〜 1,580円 | 一律 700円前後 |
| 補償対象台数 | 契約したiPhone 1台のみ | 主端末+副端末の計3台 |
| 自己負担金 | 3,700円 〜 12,900円 | 実質0円(上限まで全額補填) |
| 補償限度額 | 回数無制限(修理代を割引) | 年間通算 最大10万円まで |
| 修理窓口 | Apple公式・正規プロバイダ | 公式および街の修理店どちらも可 |
iPhoneだけでなく、iPadやApple Watch、ワイヤレスイヤホン(AirPodsなど)を日常的に持ち歩いている人にとっては、1契約(月額700円程度)で最大3台まで合算補償できるモバイル保険の方が圧倒的にコストパフォーマンスに優れます。
一方で、手厚いエクスプレス交換サービス(新品同様品を自宅に即日配送してくれる公式特権)や、Apple専任スタッフによる無料テクニカルサポートを最重要視するならば、純正のAppleCare+に軍配が上がります。
【アップル ケア 必要 か】に関するよくある質問(FAQ)
Q1:購入から30日を過ぎてしまった場合、AppleCare+には絶対に加入できませんか?
A1:原則として購入後30日を過ぎると加入は不可能です。ただし、Apple Store直営店の「Genius Bar」に実機を持ち込み、専任スタッフによる外観および内部診断テストをクリアした場合に限り、例外的に加入が認められるケースがあります。期限を過ぎた場合は一度直営店へ相談してみる価値があります。
Q2:AppleCare+を一括払いで加入し、2年以内に機種変更したら残金は返金されますか?
A2:はい、返金されます。一括払いで2年契約を結んでいた場合、Appleサポートへ問い合わせて解約手続きを行うことで、残りの契約期間に応じた未経過分の保証料が日割り(または月割り・所定の手数料控除後)で返金されます。
Q3:ドコモ、au、ソフトバンク、楽天モバイル等のキャリア補償とAppleCare+はどちらがお得ですか?
A3:大手キャリアの補償サービスの多くは、AppleCare+の基本機能に各キャリア独自のデータ復旧や店頭サポートを上乗せしたパッケージになっています。そのため、月額料金は純正AppleCare+より数十円〜数百円割高に設定されていることが大半です。独自の店頭対面サポートを求めない限り、Appleから直接AppleCare+を単体契約する方が総支払額を抑えられます。
まとめ:損をしないための最適な選択基準
iPhoneが高額化・精密化した時代において、無防備な状態での使用は数十万円単位の突発的な損失リスクを抱え続けることを意味します。最終的な判断基準は次の3つに集約されます。
1つ目は、「Proシリーズなど20万円前後の端末を裸または薄型ケースで愛用する人」です。この層は迷わず公式のAppleCare+へ加入すべきです。一度の事故で生じる金銭的ダメージを確実に無力化できます。
2つ目は、「Apple Watchやワイヤレスイヤホンなど複数ガジェットを併用している人」です。月額費用を抑えつつ賢く自衛するために、月額700円前後のモバイル保険を選択するのが最も経済的な解決策となります。
そして3つ目は、「頑丈な保護ケースとフィルムを常用し、これまで一度もスマホを壊した経験がない慎重派」です。この場合はあえて保証に入らず、万が一の修理代金を「自己防衛資金」として手元に残しておく選択が結果として最も安上がりになります。
ご自身の利用スタイルと端末の価値を冷静に見極め、最適なリスク管理を選択してください。 (出典: アップル ケア 必要 か(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
